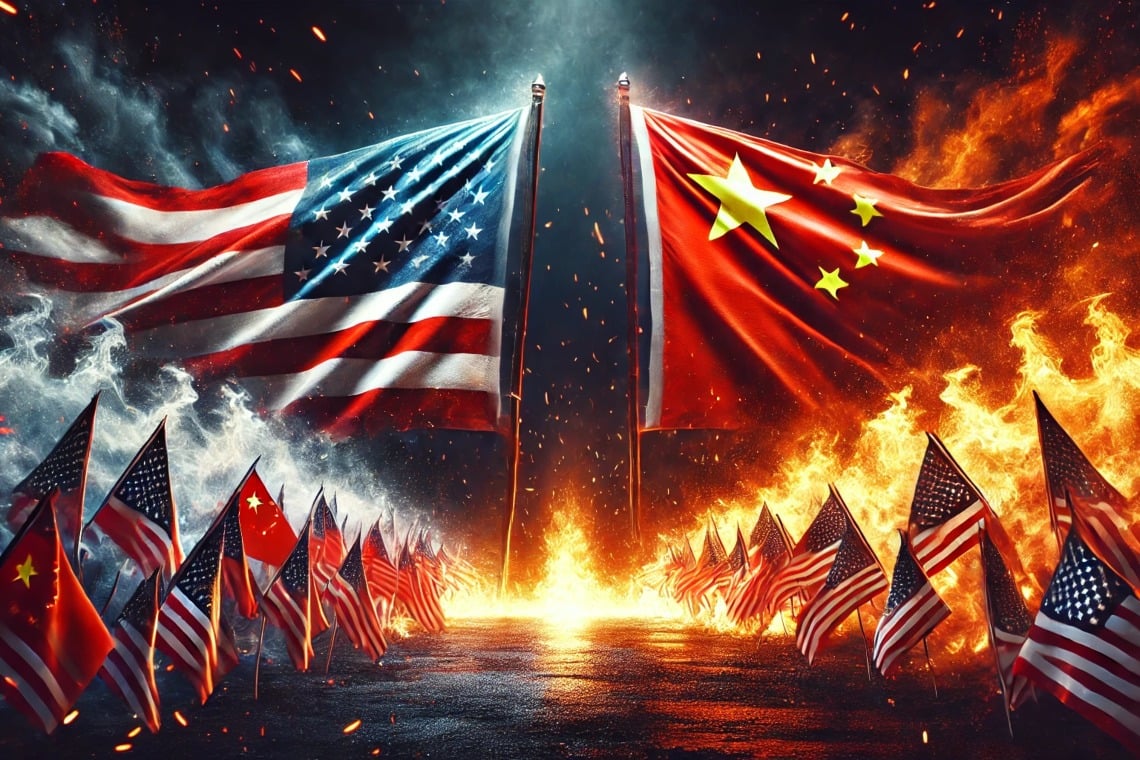
Vandaag heeft China gereageerd op de Trump-tarieven door tegenheffingen op te leggen op de import van bepaalde Amerikaanse goederen.
In het bijzonder zal het tarieven van 15% opleggen op tarwe, maïs, katoen en kip, en van 10% op sorghum, soja, varkensvlees, rundvlees, zeevruchten, fruit en groenten afkomstig uit de Verenigde Staten.
Queste contromisure entreranno in vigore il 10 maart.
Inhoudsopgave
De tarieven van Trump en de handelsoorlog tegen China
Quella avviata da Trump è a tutti gli effetti una guerra commerciale mondiale.
Het doel is om het handelstekort van de VS te verminderen, aangezien het land veel meer importeert dan het exporteert.
Het probleem is dat een wereldwijde handelsoorlog met tarieven en tegenheffingen uiteindelijk alle economieën zal schaden, inclusief de Amerikaanse.
In werkelijkheid lijkt het echte doel van President Donald Trump een ander te zijn.
Als het doel blijft om het handelstekort van de VS te verminderen, zou de hoofdweg echter niet moeten zijn om de import te verminderen, maar om de export te verhogen.
Op zichzelf hoeft de vermindering van de importen geen probleem te zijn, maar als dit wordt bereikt door het opleggen van heffingen, zal dit bijna zeker een probleem zijn.
Inderdaad, de GDPnow berekend door de Fed van Atlanta schat dat het eerste kwartaal van 2025 voor de Amerikaanse economie zelfs met 2,8% zou moeten krimpen, na maar liefst elf opeenvolgende kwartalen van groei.
De hypothese is dat deze strategie slechts een middel is om een ander doel te bereiken.
Het echte probleem tussen Trumps Verenigde Staten en China: de tarieven als middel
Het echte onderliggende probleem is de wisselkoers tussen de Amerikaanse dollar en de Chinese yuan.
Het lijkt er namelijk op dat China er al geruime tijd in slaagt om het kunstmatig laag te houden, juist met het doel om zijn eigen export te bevorderen.
Het feit is dat volgens sommige schattingen China erin slaagt het aanzienlijk lager te houden dan het normaal zou zijn als het vrij op de markt zou zweven.
Het is voldoende om te bedenken dat tot april 2022 de wisselkoers tussen yuan en dollar ongeveer 0,157$ was, terwijl deze sinds oktober 2022 onder de 0,14$ is gedaald. Momenteel is het 0,137$, wat 12% minder is dan drie jaar geleden.
In 2018 was het boven de 0,16$, en in 2014 zelfs boven de 0,166$.
Trump heeft niet de macht om China te beletten de wisselkoers yuan/dollar kunstmatig laag te houden, daarom valt hij aan met tarieven.
De Chinese reactie op het agressieve beleid van Trump
Voorlopig betreft de Chinese reactie op deze aanvallen niet de wisselkoersen, maar alleen de heffingen.
Inderdaad, de huidige wisselkoers yuan/dollar is perfect in lijn met die van drie maanden geleden, en is zelfs nog lager dan de 0,14$ die het had voor de verkiezingsoverwinning van Trump.
Aan de ene kant hebben we dus de VS die er niet in slagen deze wisselkoers te verhogen om de import uit China te verminderen en misschien de export te verhogen.
Aan de andere kant hebben we China dat zich niet wil onderwerpen aan de handelsoorlog, althans voorlopig, en in plaats van de yuan te laten appreciëren, liever reageert met tegenheffingen.
Ciò che davvero lascia perplessi è il fatto che i dazi, ed i controdazi, tendono a nuocere anche e soprattutto a chi li impone, pertanto la strategia basata sui dazi di Trump danneggia gli stessi USA, mentre la risposta a colpi di controdazi della Cina finirà molto probabilmente per danneggiare lo stesso colosso asiatico.
Wat echt verwarrend is, is het feit dat de tarieven, en de tegenmaatregelen, ook en vooral degenen schaden die ze opleggen, daarom schaadt de op tarieven gebaseerde strategie van Trump de VS zelf, terwijl de reactie van China met tegenmaatregelen zeer waarschijnlijk de Aziatische reus zelf zal schaden.
De Dollar Index: analyse en prestaties
Binnen dit slechte scenario begint zich echter een mogelijk goed signaal af te tekenen.
De Dollar Index is een index die de kracht van de Amerikaanse dollar in de loop van de tijd meet ten opzichte van andere wereldwijde valuta’s, zoals met name de euro en de yuan.
Het hoogtepunt van de laatste tijd werd bereikt op 10 januari, toen het rond de 110 punten kwam.
Op de dag van de inauguratie van Trump in het Witte Huis, op 20 januari, was het al gedaald naar 108, maar dat was eigenlijk nog steeds een hoog niveau. Het moet echter worden gespecificeerd dat voor deze index twee punten verschil niet weinig zijn, vooral als ze in slechts tien dagen verloren gaan.
In werkelijkheid werd verwacht dat deze daling groter zou zijn, en toch zweefde het op 12 februari nog steeds rond de 108 punten.
Vanaf 13 februari lijkt het echter een dalende fase te zijn begonnen, wat niet weinig zou kunnen helpen om de dollar te devalueren en de export van de VS te bevorderen, als het zo een tijdje doorgaat.
Vandaag bijvoorbeeld is het voor de eerste keer in de afgelopen drie maanden onder de 106 punten gedaald, maar het is niet genoeg.
Als we kijken naar de trend op de lange termijn, zou er een daling ruim onder de 100 punten nodig zijn om ervoor te zorgen dat dit ook significante gevolgen kan hebben voor de handelsbalans van de VS.
Bovendien is het al meer dan tien jaar aan het groeien, ondanks de vele ups en downs, zozeer zelfs dat tien jaar geleden het gemiddelde 88 punten was, met minimale pieken zelfs onder de 80 punten, terwijl het sinds juni 2021 nooit meer onder de 90 punten is gezakt.
De impact op de financiële markten
Een soortgelijk beeld kan niet anders dan negatieve gevolgen hebben, ook voor de financiële markten.
Echter, als de daling van de Dollar Index zou doorgaan, zou er vroeg of laat een situatie kunnen ontstaan waarin het voor Trump voordelig zou zijn om de tarieven te verlagen of te verwijderen.
Er moet echter worden herinnerd dat de Dollar Index de neiging heeft om zich niet veel te bewegen op de korte termijn, zozeer zelfs dat het van 90 naar 110 punten stijgen meer dan een jaar duurde in 2022.
Gelukkig is de daling al bijna twee maanden geleden begonnen, dus het is ook mogelijk dat het tegen het einde van het jaar ruim onder de grens van 100 punten kan komen, waardoor misschien ook de financiële markten wat ademruimte krijgen.