In de wereld van de cryptovaluta wordt de notering op een gecentraliseerde exchange (CEX) vaak beschouwd als een cruciale mijlpaal voor elk nieuw token.
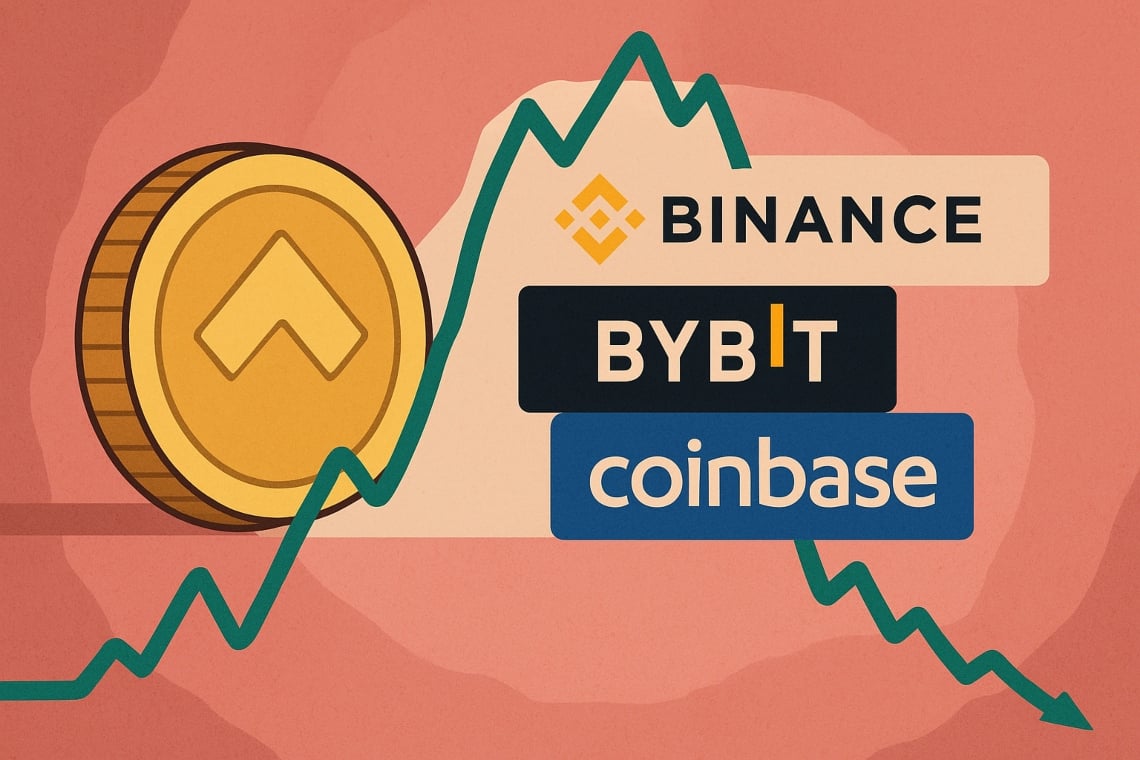
De notering op platforms zoals Binance, Bybit of Coinbase belooft onmiddellijke zichtbaarheid, grotere liquiditeit en vooral een mogelijke waardestijging van de token.
Echter, een nieuwe studie uitgevoerd door CryptoNinjas in samenwerking met Storible, zet dit enthousiasme ter discussie.
De resultaten tonen aan dat de notering op een CEX vaak samenvalt met het hoogtepunt van een token, waarna het gevolgd wordt door een snelle en consistente daling.
Inhoudsopgave
FOMO en listing op CEX: waarom de tokens in het begin “pompen”
De studie heeft alle tokens onderzocht die in 2024 zijn ingevoerd op zes van de belangrijkste handelsplatformen: Binance, Bybit, OKX, Coinbase, Bithumb en Upbit. In totaal zijn er 389 tokens geanalyseerd.
De onderzoekers hebben de gegevens verzameld met betrekking tot de prijs op het moment van listing, de huidige prijs (bijgewerkt tot 4 februari 2025) en de hoogste historische waarde bereikt (ATH).
De conclusies zijn verrassend: gemiddeld genereert de notering op een CEX een stijging van 54% van de tokenprijs op korte termijn.
Toch wordt deze initiële sprong gevolgd door een daling van 52%, waarbij 89% van de tokens uiteindelijk waarde verliest ten opzichte van de piek die werd geregistreerd tijdens de noteringsfase.
Wanneer een project wordt genoteerd op een prestigieuze CEX, ontstaat er bijna altijd een golf van enthousiasme onder investeerders, vaak aangedreven door de zogenaamde FOMO (Fear Of Missing Out).
Dit leidt tot een plotselinge stijging van de vraag naar aankopen, gevoed door de overtuiging dat de token op het punt staat te stijgen.
Volgens de studie is de gemiddelde groei van 54% in de prijs net na de notering het bewijs van een hoge liquiditeit en speculatieve verwachtingen. In veel gevallen vertegenwoordigt deze piek echter gewoon een tijdelijke bubbel.
Een ander belangrijk gegeven betreft de all-time highs (ATH). 37% van de tokens die geanalyseerd zijn, bereikte hun hoogste waarde op de dag van de notering op een CEX, zonder deze ooit opnieuw te overtreffen.
Dit toont aan dat de hype die wordt gegenereerd door de nieuwigheid van de listing vaak de piek van de marktprestaties van de token vertegenwoordigt.
De volgende fase is bijna altijd pijnlijk. Na de aanvankelijke euforie volgt een golf van verkopen die leidt tot een gemiddelde daling van 52% ten opzichte van de waarde bereikt tijdens de pump-fase.
Met andere woorden, voor de meeste token verandert de aankomst op een CEX in een dalende parabool, meer dan in een duurzame lanceerbasis.
Binance: de koningin van de effecten, maar met een dubbel snijvlak
Van alle geanalyseerde platforms bevestigt Binance zich als degene met de grootste impact, zowel positief als negatief. De tokens die genoteerd zijn op de grootste exchange ter wereld registreren een stijging van 87% op de dag van de notering, de hoogste waarde van alle platforms.
Toch is de roem vluchtig: maar liefst 98% van deze tokens eindigt als “dumps”, met een gemiddelde daling van 70% vanaf de aanvankelijk bereikte piek.
Bovendien bereikt 46% van de tokens die op Binance zijn genoteerd hun ATH op de dag van de notering zelf, een teken dat voor velen van hen de notering het moment van maximale kapitalisatie vertegenwoordigt, niet het begin van een duurzame bull trend.
Op de tweede plaats voor impact op de markt staat Bybit, een ander platform in snelle opkomst. De gegevens tonen aan dat de tokens die op Bybit zijn genoteerd een gemiddelde stijging van 61% laten zien op het moment van notering.
Curiosamente, Bybit heeft het record voor het hoogste percentage tokens dat de ATH bereiken bij de notering: maar liefst 60%.
Ook hier volgt echter de daling: 92% van de tokens ondergaat een fase van dumping, met een gemiddelde daling van 63% ten opzichte van de initiële piek. Een beeld dat bevestigt hoe riskant het kan zijn om te investeren door alleen het enthousiasme van het moment te volgen.
In tegenstelling tot zijn concurrenten vertoont Coinbase een meer ingetogen en gecontroleerd gedrag. De tokens die op dit Amerikaanse platform worden genoteerd, ervaren slechts een stijging van 41% tijdens de noteringsfase, het laagste percentage van alle beschouwde CEX.
Toch is ook de daaropvolgende daling gematigder, met een gemiddelde daling van 28%.
Slechts 23% van de tokens op Coinbase bereikt de ATH op het moment van de notering, het laagste percentage van de hele geanalyseerde steekproef. Dit zou kunnen aangeven dat de markt verbonden aan Coinbase minder agressief is en dus ook minder geneigd tot speculatieve bull.
Een voorspelbare maar gevaarlijke cyclus
Het onderzoek van CryptoNinjas en Storible toont met duidelijke cijfers aan hoe de dynamiek van pump & dump de norm is in plaats van de uitzondering in de context van de CEX. De cyclus is gemakkelijk herkenbaar:
- – Initiële pump: +54% gemiddeld
- – ATH op de dag van de notering voor 37% van de tokens
- – Dump volgend in 89% van de gevallen
- – Gemiddelde daling na notering van 52%
Voor de projecten blijft de listing een fundamentele stap om toegang te krijgen tot het grote publiek van de wereldmarkt.
Maar voor investeerders, vooral degenen die minder ervaren zijn, kan toegeven aan de verleiding om op de lanceringsdag te kopen betekenen dat ze blootgesteld worden aan aanzienlijke verliezen in zeer korte tijd.
Wat een grote kans zou moeten zijn voor de criptovalute in opkomst, blijkt vaak een speculatieve valstrik te zijn, een goudkoorts die eindigt met een abrupte ontwaking.
Beleggers zouden zich dus met meer bewustzijn moeten benaderen tot het fenomeen van de listings, waarbij ze vermijden om zich te laten meeslepen door FOMO en zorgvuldig de werkelijke fundamenten van het project evalueren.
In het licht van wat naar voren is gekomen, is het duidelijk: de notering op een CEX is een mes dat aan twee kanten snijdt. Het is aan de investeerder om te beslissen aan welke kant hij het wil gebruiken.