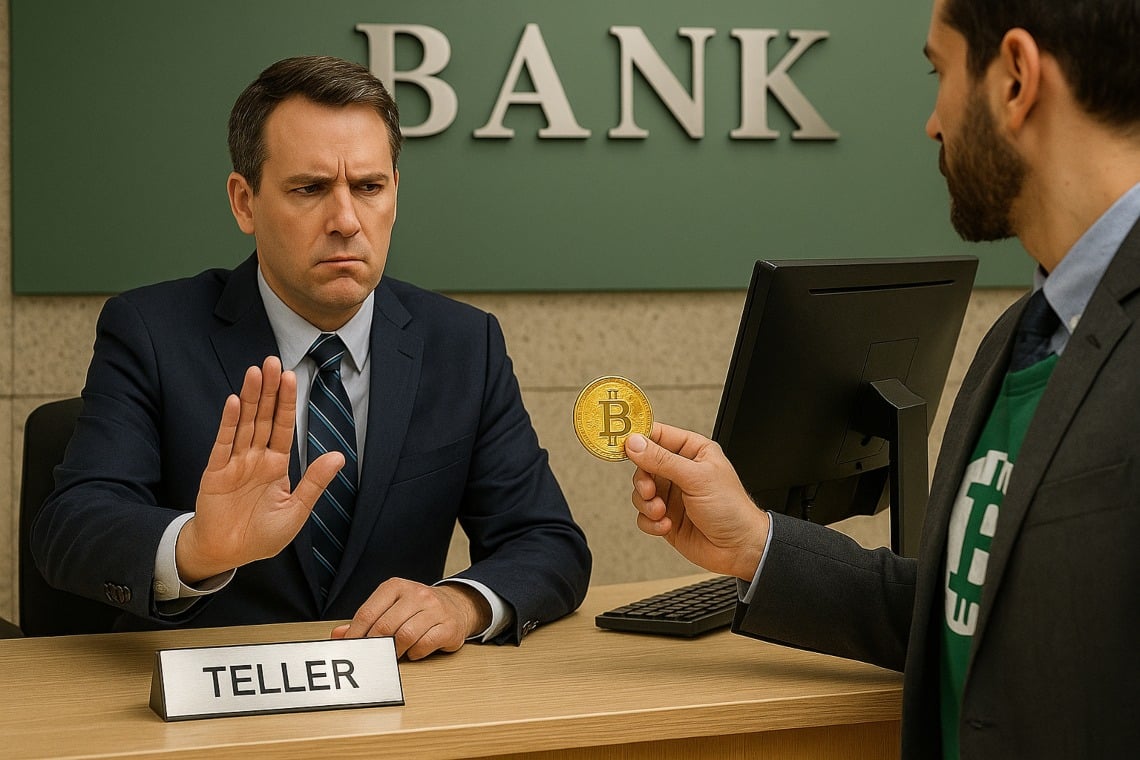
80% van de banken die door Nacha Payments Innovation Alliance zijn ondervraagd, geeft aan klaar te zijn om klanten die betrokken zijn bij de verwerking van cryptovaluta’s te weigeren. Dit percentage komt naar voren uit de analyse uitgevoerd onder 63 professionals in de bankbetalingssector in het kader van de studie “Diving into the Fundamentals of Cryptocurrency as a Form of Digital Payment“. Dit bevestigt een wijdverbreid wangedrag tegenover digitale valuta’s, voornamelijk te wijten aan een nog beperkte begrip van de technische, economische en regelgevende aspecten die met deze sector samenhangen.
Ondanks de terughoudendheid om relaties aan te gaan met bedrijven of individuen die actief zijn in de crypto-sector, erkent bijna 90% van de respondenten dat hun organisaties op de een of andere manier betrokken zijn bij cryptovaluta of gesloten digitale valuta. Echter, de manier waarop dergelijke activiteiten worden gedetecteerd en gemonitord blijft rudimentair en is vaak afhankelijk van handmatige procedures.
Inhoudsopgave
Waarom zijn banken bang voor cryptovaluta? Het onderzoek van Nacha
De overwegend negatieve houding komt voort uit de perceptie dat de verwerking van betalingen in cryptovaluta complex is en vol risico’s zit. Zoals benadrukt door James Maimone, expert van Citizens Financial Group, vereist het beheer van crypto-transacties een bredere kennis dan traditionele operaties, vooral voor de conversie van digitale valuta naar fiatvaluta (traditionele valuta), evenals voor het beheer van de geldende regelgeving.
Bovendien weegt het wetgevende deel zwaar op de voorzichtigheid van de bankinstellingen. Opkomende regelgeving zoals de FIT 21 Act, de Stablecoin Act en de RFIA vertegenwoordigen nog steeds evoluerende thema’s, die de banken nauwlettend moeten volgen om zich te conformeren zonder zich bloot te stellen aan buitensporige risico’s.
Transparantie vs anonimiteit: de ambiguïteiten van de blockchain
Mark Dixon van Nacha benadrukt hoe de blockchain-transacties een schijnbaar tegenstrijdige aard hebben: aan de ene kant garanderen ze een zekere anonimiteit voor de gebruikers, aan de andere kant zijn ze uiterst transparant, omdat alle operaties worden geregistreerd op een gedeeld en openbaar toegankelijk register. Deze transparantie kan nuttig zijn bij het voorkomen van fraude, maar tegelijkertijd voedt het onzekerheid over privacy en het beheer van persoonlijke gegevens.
Deze dualiteit draagt bij aan de twijfel van de banken en de daaruit voortvloeiende terughoudendheid om klanten te accepteren die actief zijn in de cryptovaluta-sector, vooral bij gebrek aan gestandaardiseerde instrumenten voor identificatie en controle.
Opleiding als sleutel tot verbetering van de adoptie van cryptovaluta
Een punt dat zeker naar voren is gekomen uit het onderzoek is de noodzaak van een grondigere en gerichte opleiding voor de operators van financiële instellingen. Sharon Hallmark van Epcor benadrukt dat de vraag over de eventuele acceptatie van crypto-klanten een onderwijskloof heeft blootgelegd, met een gemiddelde sectorbegrip dat slechts 5 op 10 scoort.
Deze educatieve lacune vertraagt de verspreiding van cryptocurrencies binnen het traditionele banksysteem. Als gevolg daarvan wijzen experts op de prioriteit van investeringen in opleidingsmiddelen die professionals helpen om effectiever om te gaan met de relatie met dit nieuwe digitale asset.
Financiële inclusie en beperkingen van cryptocurrencies in het banksysteem
Het potentieel van cryptocurrencies als instrument voor financiële inclusie wordt erkend, maar tegelijkertijd worden de moeilijkheden ervan benadrukt. Maimone heeft verklaard dat blockchain en crypto mensen en bedrijven in staat kunnen stellen om te opereren, zelfs zonder directe ondersteuning van een traditioneel banksysteem. Desondanks blijft dit een moeilijk te bereiken doel, vooral vanwege de regelgevende, technologische en adoptiebarrières.
Het gebrek aan adequate bescherming voor consumenten vormt een extra obstakel: in het bijzonder brengt het verlies van toegangssleutels tot digitale wallets onomkeerbare risico’s met zich mee voor de gebruikers, een fenomeen dat de komst van nieuwe klanten ontmoedigt en het wantrouwen van de banken hoog houdt.
Regelgevende uitdagingen en gebruikerservaring: kritieke punten voor de toekomst
Het regelgevingslandschap met betrekking tot digitale valuta’s is nog steeds in beweging. Regels zoals de FIT 21 Act of de Stablecoin Act zijn nog niet voltooid of uniform toegepast, wat een klimaat van onzekerheid creëert onder financiële operators. Banken geven er daarom de voorkeur aan een conservatief profiel te behouden om juridische blootstellingen te vermijden.
Bovendien moet de user experience delle piattaforme crypto verbeterd worden om intuïtiever en veiliger te worden. Een betere gebruikerservaring zou niet alleen de inclusie bevorderen, maar ook het vertrouwen in het systeem door klanten en instellingen. Zonder deze vooruitgang blijft de groei van de sector beperkt.
Op naar een betere toekomst voor de relatie tussen banken en cryptovaluta
Uiteindelijk benadrukt het Nacha-onderzoek hoe de afwijzing van 80% van de banken ten opzichte van klanten die in cryptovaluta handelen, voortkomt uit een combinatie van gebrek aan bekendheid, juridische risico’s en een gebrek aan geschikte instrumenten voor het beheer van deze activiteiten. Desondanks bereikt de indirecte betrokkenheid van het banksysteem bij cryptovaluta zeer hoge percentages, een teken dat de transformatie is begonnen maar op een bewuste manier moet versnellen.
Om dit scenario te verbeteren, is het essentieel om de opleiding van de operators te versterken, effectievere technologieën te ontwikkelen voor de monitoring en identificatie van crypto-activiteiten, en een duidelijk en stabiel regelgevend kader te consolideren. Alleen op deze manier kunnen cryptocurrencies zich echt integreren in het traditionele financiële weefsel, wat voordelen biedt voor zowel de instellingen als de klanten.
Wie actief is in de financiële sector en wie digitale valuta gebruikt, moet deze ontwikkelingen nauwlettend volgen om de opkomende kansen te benutten en zich voor te bereiden om met deskundigheid de toekomstige uitdagingen aan te gaan.