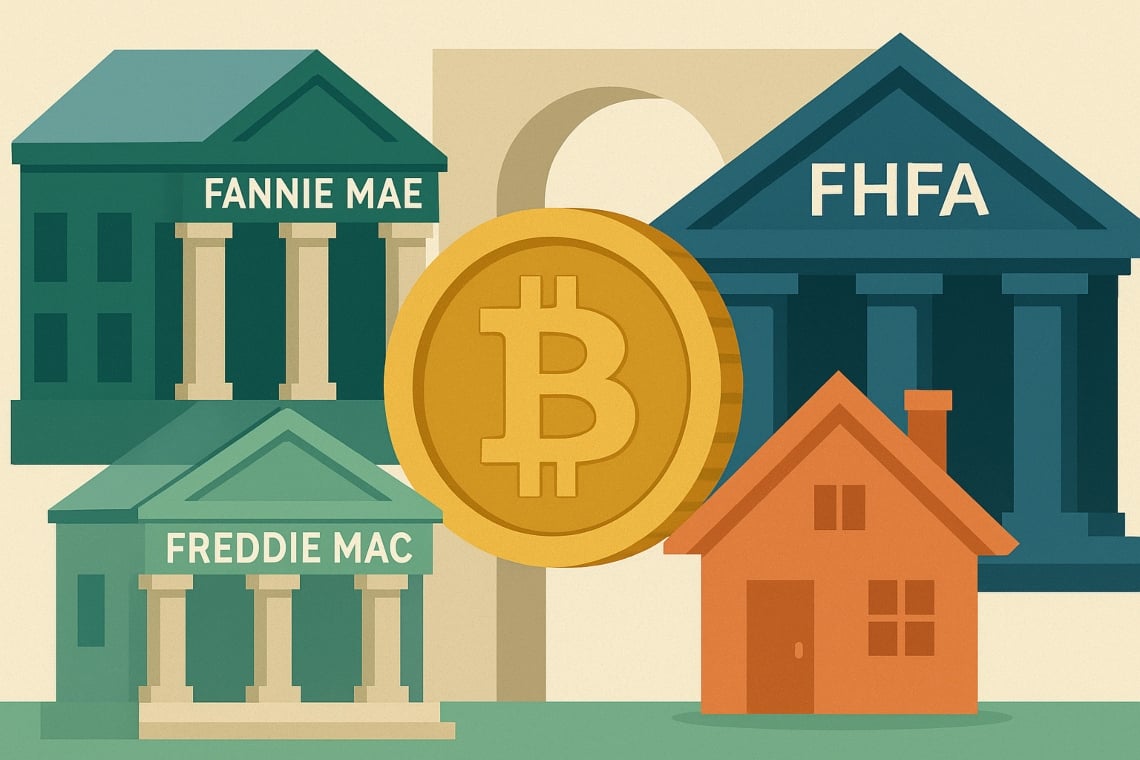
De Federal Housing Finance Agency (FHFA), de instantie die toezicht houdt op de hypotheekmarkt in de Verenigde Staten, heeft onlangs de hypotheekgiganten Fannie Mae en Freddie Mac opgedragen om de mogelijkheid te onderzoeken om Bitcoin op te nemen in hun risicoanalyses voor bepaalde vastgoedleningen.
Questa mossa rappresenta un potenziale punto di svolta per l’intero settore finanziario e immobiliare americano, aprendo la strada a una nuova era in cui bitcoin e altri asset digitali potrebbero essere considerati parte integrante delle valutazioni creditizie.
Inhoudsopgave
Bitcoin: van speculatief actief naar waardeopslag voor Fannie Mae en Freddie Mac
Volgens Petr Kozyakov, medeoprichter en CEO van Mercuryo, een toonaangevend platform in de infrastructuur van digitale betalingen, is de beslissing van de FHFA een duidelijk signaal van de evolutie die gaande is.
Kozyakov benadrukt hoe de mogelijkheid dat bitcoin gehouden op gecentraliseerde exchanges in overweging wordt genomen bij kredietbeoordelingen aantoont hoeveel vooruitgang de sector heeft geboekt.
Bitcoin wordt niet langer alleen gezien als een speculatief asset, maar het consolideert zijn positie als een erkende asset class en store of value.
Het initiatief van de FHFA beperkt zich niet tot een formele erkenning: het vertegenwoordigt een significante stap richting de integratie van digital token in het weefsel van traditionele financiële diensten.
Volgens Kozyakov signaleert deze beslissing een groeiend bewustzijn dat digitale activa veel meer zijn dan eenvoudige speculatie-instrumenten.
De adoptie van bitcoin en andere crypto-activa blijft groeien, en hun rol in de sectoren van hypotheken en betalingen zal zich blijven uitbreiden.
Kijkend naar de toekomst, voorspelt Kozyakov dat digitale activa een steeds centralere rol zullen spelen in de vastgoedmarkt.
Het is niet uitgesloten dat het op een dag mogelijk zal zijn om crypto te gebruiken voor de initiële betalingen van hypotheken of zelfs infrastructuren te implementeren die gebaseerd zijn op blockchain voor bepaalde fasen van het vastgoedtransactieproces.
Hoewel deze scenario’s zich nog in de beginfase bevinden, is de richting die de sector inslaat nu duidelijk.
De opname van crypto-activa in de risicobeoordelingen door Fannie Mae en Freddie Mac zal zorgvuldige regulering en meer transparantie vereisen.
De aanwezigheid van bitcoin op exchange gecentraliseerd biedt al een bepaald niveau van traceerbaarheid en veiligheid, fundamentele elementen voor de financiële sector.
Het zal echter nodig zijn om gedeelde standaarden te ontwikkelen om de waarde en liquiditeit van de digitale activa die door hypotheekaanvragers worden gehouden, correct te beoordelen.
Een verandering die de evolutie van de financiën weerspiegelt
De beslissing van de FHFA weerspiegelt een bredere verandering die het hele financiële systeem beïnvloedt. Cryptocurrency wordt snel een integraal onderdeel van een voortdurend evoluerende financiële dienstensector.
De openstelling van Fannie Mae en Freddie Mac voor crypto-activa is een belangrijk signaal voor de marktdeelnemers en consumenten, wat aangeeft dat de toekomst van financiën steeds digitaler en gedecentraliseerd zal zijn.
Ondanks het enthousiasme blijven er enkele uitdagingen over. De volatiliteit van bitcoin en andere digitale activa is nog steeds hoog, en hun integratie in risicobeoordelingsprocessen zal geavanceerde analytische instrumenten vereisen.
Bovendien zal het essentieel zijn om de veiligheid van fondsen en de bescherming van consumenten te waarborgen, vooral in een context waarin de regelgeving nog in ontwikkeling is.
De opname van bitcoin in de risicobeoordelingen voor hypotheken vertegenwoordigt een officiële erkenning van het belang ervan als store of value.
Steeds meer investeerders en instellingen zien in bitcoin een geldig alternatief voor traditionele activa, in staat om diversificatie en bescherming tegen inflatie te bieden.
Deze nieuwe benadering zou een grotere adoptie van crypto-activa kunnen bevorderen, zelfs door degenen die er tot nu toe sceptisch tegenover stonden.
De beslissing van de FHFA markeert slechts het begin van een pad dat zou kunnen leiden tot een echte integratie tussen traditionele financiën en crypto-activa.
In de toekomst zouden we de geboorte kunnen zien van hybride financiële producten, waarin bitcoin en andere digitale activa niet alleen worden gebruikt als onderpand voor hypotheken, maar ook als betaal- en investeringsinstrumenten.
De adoptie van technologieën zoals blockchain zou bovendien de processen van vastgoedtransacties efficiënter en transparanter kunnen maken.
Conclusies: een nieuw tijdperk voor de vastgoed- en financiële markt
De opening van Fannie Mae en Freddie Mac naar de inclusie van crypto-activa in de risicobeoordelingen vertegenwoordigt een keerpunt voor de vastgoedmarkt en voor de gehele Amerikaanse financiële sector.
Zoals Kozyakov benadrukte, staan we nog maar aan het begin, maar de richting is duidelijk: cryptocurrency is voorbestemd om een integraal onderdeel van de wereld van financiële diensten te worden.
De evolutie die gaande is, zal nieuwe kansen en uitdagingen brengen, maar markeert zonder twijfel het begin van een nieuw tijdperk, waarin bitcoin en de digitale activa een steeds centralere rol zullen spelen in het economische leven van de Verenigde Staten.