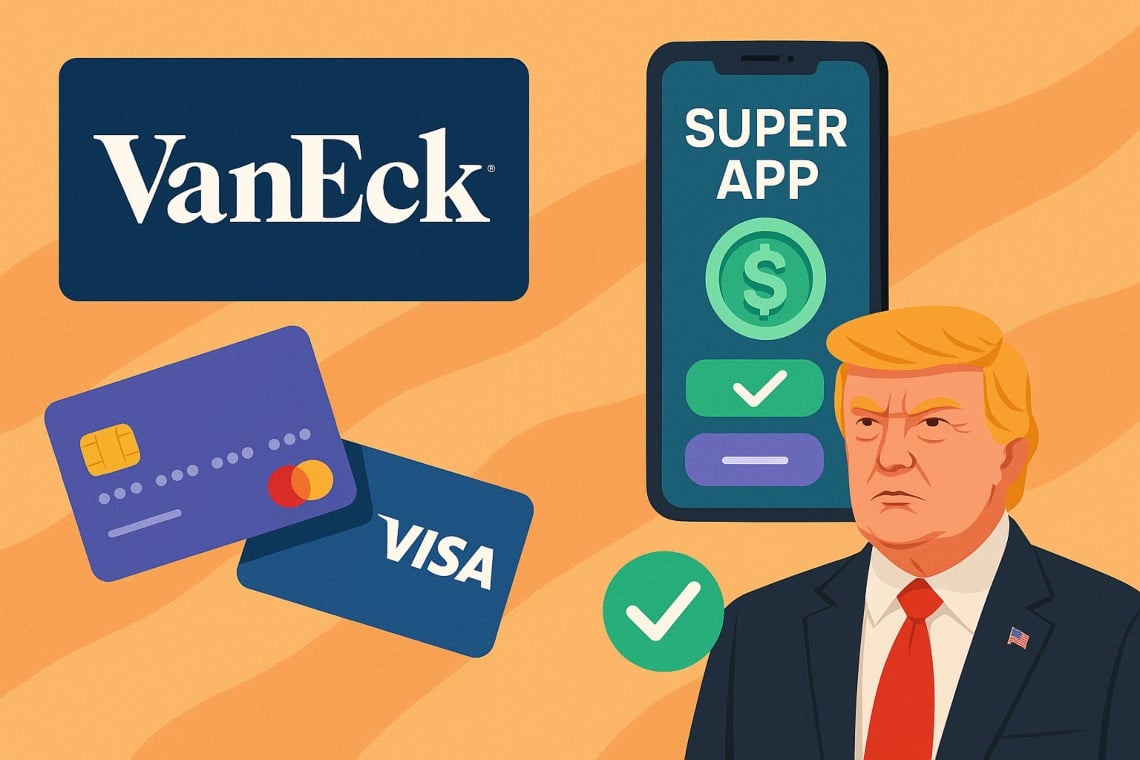
Betalen met stablecoin op “super apps” zoals Robinhood of Kraken zal de kosten met minstens drie procentpunten verlagen in vergelijking met de traditionele Visa- en Mastercard-netwerken.
Volgens Jan Van Eck, CEO van VanEck, staan de super apps op het punt om de wereldwijde betalingen te revolutioneren dankzij een nieuw regelgevend kader dat zojuist is ondertekend door president Trump.
Inhoudsopgave
Waarom kunnen super-apps de betalingen van stablecoin revolutioneren?
President Trump heeft op vrijdag 14 juni 2024 de GENIUS Act ondertekend, een wet die een streng regelgevend kader introduceert voor bedrijven die stablecoin uitgeven voor betalingen.
Voor het eerst in de Verenigde Staten wordt er een strenge regelgeving vastgesteld om veiligheid, transparantie en betrouwbaarheid te garanderen voor gebruikers en operators in de sector.
De wet is gericht op het voorkomen van misbruik, fraude en systemische risico’s door de adoptie van stablecoin ook op fintech- en sociale platforms te versnellen.
Volgens het interview van Jan Van Eck met CNBC Television werken de nieuwe apps die stablecoin integreren zonder tussenpersonen, waardoor traditionele commissies die door Visa en Mastercard worden opgelegd, worden geëlimineerd. Tegenwoordig houden deze netwerken tot 3% in op elke transactie.
De super app zoals Robinhood, Kraken en X kunnen veel goedkopere en onmiddellijke betalingen en overboekingen aanbieden, waardoor de toetredingsdrempels voor nieuwe spelers worden verlaagd en de internationale concurrentie toeneemt.
“In dit scenario zullen we een sterke druk op de kosten van het betalingssysteem zien”, zegt Van Eck. “Er komen steeds meer concurrenten, en velen zullen super-apps zijn.”
Circle, uitgever van de belangrijkste stablecoin met publieke zichtbaarheid na de recente IPO, heeft in de eerste maanden van 2024 significante groei doorgemaakt.
Ethereum, de toonaangevende blockchain in de sector, heeft een uitzonderlijke maand april beleefd in termen van kapitalisatie en media-aandacht.
Van Eck benadrukt: “De markt beweegt zich nu al vooruitlopend op de toekomstige vooruitzichten. We staan echter pas aan het begin. De incumbent zoals Circle zal worden vergezeld door een veelheid aan nieuwe spelers in de sector van de payment stablecoin”.
Ook de aandelenmarkt reageert: “Het zal verschillende kwartalen duren voordat we concrete effecten op de winsten van de hoofdrolspelers zien, zowel in positieve als in negatieve zin, maar investeerders zijn al in beweging om zich te positioneren op de nieuwigheden”, legt Van Eck uit.
Wat is een superapp en welke voordelen biedt het aan gebruikers?
Een super app wordt gedefinieerd als een alles-in-één digitaal platform dat betalingsdiensten, asset-uitwisseling, sociale netwerken en financieel beheer integreert. Via stablecoin en DeFi-technologieën, stellen deze applicaties in staat:
- Instant betalingen en low cost
- Beheer van uw eigen wallet zelfstandig
- Toegang tot geavanceerde financiële instrumenten
- Transacties over de grens zonder valutaomwisseling
Super-apps zoals Robinhood, Kraken en X staan klaar om geïntegreerde diensten aan te bieden door gebruik te maken van het nieuwe regelgevingskader. Het resultaat? Meer vrijheid voor de gebruikers en een drastische inkrimping van de rol van traditionele banken in betalingen.
Het nieuwe framework maakt stablecoin veiliger, maar de parallelle groei van de concurrentie wijst op een zeer competitieve en onzekere fase. Van Eck waarschuwt: “De effecten op de earnings zullen over enkele maanden zichtbaar zijn.
Maar met de komst van veel nieuwe digitale realiteiten kan het systeem van de incumbent ongekende druk op de marges ervaren.”
Naast de voordelen van kosten en flexibiliteit, moeten potentiële operationele en cyberrisico’s in de gaten worden gehouden, vooral voor jonge of niet-geconsolideerde platforms, ook met het oog op anti-fraude en naleving van regelgeving.
Wat gebeurt er nu: hoe zullen digitale betalingen veranderen?
De ondertekening van de GENIUS Act door Trump plaatst de Verenigde Staten in de voorhoede van de regelgeving voor stablecoins en opent de weg voor een golf van nieuwe super apps in financiële diensten.
Volgend jaar zal de komst zien van veel concurrenten die klaar staan om Visa, Mastercard en de belangrijkste bankspelers uit de betalingsgewoonten van het publiek te verdringen.
Het Trump Effect op de sector is duidelijk: nu zijn de ogen gericht op de uitvoering van de nieuwe regelgeving en op de eerste stappen van de grote apps zoals Robinhood, Kraken en X.
Alles kan veranderen in de komende weken: wie de markt wil voorlopen, moet de evolutie van de payment stablecoin van dichtbij volgen en ontdekken welke super app zich zal opwerpen als nieuwe wereldwijde standaard.