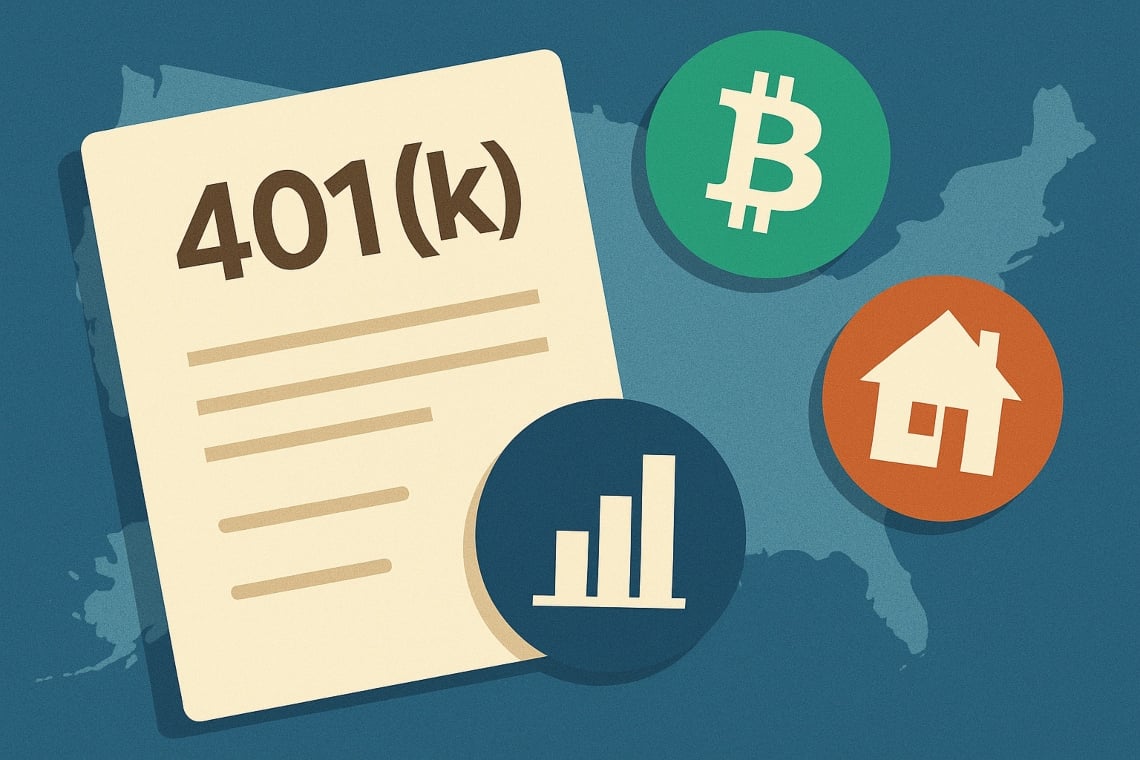
De VS staan op het punt om nieuwe activa in de 401(k) te openen: private equity, vastgoedfondsen en cryptovaluta. Het voorstel voor een uitvoerend bevel voorziet in meer diversificatie, maar ook in toenemende risico’s en complexiteit.
Inhoudsopgave
Revolutie in de Amerikaanse pensioenplannen: de mogelijke boom van alternatieve investeringen in 401(k)
In de Verenigde Staten wordt een significante hervorming van de 401(k) pensioenplannen voorbereid.
Een executive order ondertekend door president Donald Trump, verwacht in de eerste helft van 2025, is bedoeld om de mogelijkheid te openen om alternatieve instrumenten zoals private equity, onroerend goed en cryptovaluta op te nemen in deze plannen.
Dit initiatief zou de beheer van pensioenbesparingen aanzienlijk kunnen veranderen, door Amerikanen bredere toegang te bieden tot verschillende categorieën van activa.
Het verklaarde doel is om de mogelijkheden voor rendement en diversificatie te vergroten voor miljoenen deelnemers aan de 401(k).
Volgens de gegevens verzameld door Investment Company Institute, vertegenwoordigt de markt van Amerikaanse pensioenplannen, die meer dan 12,5 biljoen dollar onder beheer heeft, een zeer grote pool voor de toepassing van deze nieuwe investeringsstrategie.
De formele opname van alternatieve investeringen in 401(k)-plannen komt voort uit een herziening van de regelgeving van de https://www.dol.gov/general/topic/retirement/erisa, uitgevoerd door het Ministerie van Arbeid.
Deze update volgt op specifieke aanwijzingen van het presidentschap, met de bedoeling om de regelgeving te moderniseren. Als gevolg hiervan zouden deelnemers via bedrijfsgebonden pensioenfondsen toegang kunnen krijgen tot investeringsvehikels die tot nu toe typisch waren voor institutionele investeerders.
Pensioenbeheerders en -adviseurs zullen worden gevraagd om meer uitgebreide strategieën voor te stellen, waarbij niet alleen het potentieel voor rendement wordt geëvalueerd, maar ook de inherente risico’s van dergelijke instrumenten.
Sectoraananalisten merken op dat de toename van de complexiteit in het beheer specifieke voorbereiding van financiële adviseurs en zorgvuldige communicatie naar investeerders zal vereisen.
Welke alternatieve activa kunnen beschikbaar zijn in pensioenplannen?
Het uitbreidingsvoorstel omvat verschillende asset classes die gericht zijn op groei en diversificatie, waaronder:
- Private equity: investeringen in niet-beursgenoteerde bedrijven, doorgaans met hoge groeimarges.
- Fondi immobiliari: mogelijkheid tot blootstelling aan de commerciële en residentiële vastgoedmarkt via REITs en gesloten fondsen.
- Cryptovaluta: Bitcoin, Ethereum en andere digitale valuta’s, inclusief fondsen gebaseerd op crypto, aanwezig op de meest geavanceerde platforms.
- Commodity e infrastrutture: grondstoffen en hernieuwbare energie, geschikt voor investeerders die geïnteresseerd zijn in veerkrachtige en anticylische sectoren.
Er wordt geschat dat momenteel meer dan 12,5 biljoen dollar wordt beheerd binnen de Amerikaanse pensioenfondsen, die mogelijk geïnteresseerd kunnen zijn in deze diversificatie (Investment Company Institute).
Het opnemen van alternatieve investeringen in de 401(k) vraagt om meer aandacht en bewustzijn, rekening houdend met verschillende sleutel factoren:
- De effectief aangeboden opties door de plannen beschikbaar bij de werkgever of het gebruikte platform.
- De beheerskosten zijn vaak hoger dan die van traditionele producten.
- De complexiteit van de producten en de uitgebreide tijdshorizonten die nodig zijn; men moet de mogelijke beperking van de liquiditeit niet vergeten.
Verschillende beheerders werken al aan de ontwikkeling van specifieke lijnen die gewijd zijn aan alternatieve investeringen, hoewel de regels en regulerende voorzorgsmaatregelen nog in de definitiefase zijn (PLANSPONSOR).
De belangrijkste voordelen van de introductie van alternatieve activa in 401(k) kunnen als volgt worden samengevat:
- Risicoreductie: door bij te dragen aan het verzachten van de effecten van schommelingen op de bull- en bear-markten voor aandelen en obligaties.
- Potentiële hogere rendementen, dankzij blootstellingen aan innovatieve sectoren en investeringen in private capital.
- Toegang tot wereldwijde trends: welke opkomende technologieën, duurzame infrastructuren en reële activa.
Het moet echter worden benadrukt dat de resultaten kunnen variëren afhankelijk van het gekozen asset en de macro-economische context. Een recente analyse van Willis Towers Watson benadrukt dat “alternatieve diversificatie inderdaad de volatiliteit kan verminderen, mits het risicogedeelte in evenwicht wordt gehouden”.
De allocatie naar nieuwe soorten investeringen brengt risico’s met zich mee die zorgvuldig moeten worden geëvalueerd:
- Hoge volatiliteit, vooral in cryptocurrencies, gekenmerkt door vaak sterke prijsfluctuaties.
- Minder transparantie en complexere waarderingsmethoden in private equity en de vastgoedsector vergeleken met genoteerde effecten.
- Hogere kosten in vergelijking met traditionele fondsen.
- Liquiditeitsrisico: de mogelijkheid om snel uit deze investeringen te stappen is niet gegarandeerd.
Specialisten raden aan om de allocatie van alternatieve investeringen zorgvuldig in balans te brengen, rekening houdend met uw risicoprofiel en overmatige blootstelling aan weinig bekende instrumenten te vermijden (U.S. GAO).
Regels en controles: de regulering van alternatieve activa in ontwikkeling
De Amerikaanse regelgeving met betrekking tot alternatieve investeringen in pensioenplannen wordt momenteel bijgewerkt. Het Ministerie van Arbeid heeft onlangs de fiduciaire rol van beheerders herbevestigd, waarbij transparantie, voortdurende informatie aan de deelnemers en volledige naleving van de ERISA-richtlijnen wordt vereist (Ministerie van Arbeid).
In dit kader meldt de Wall Street Journal de recente invoering van strengere controles op investeringen in cryptocurrency en private equity, met als doel spaarders te beschermen tegen de risico’s van speculatieve of weinig liquide instrumenten. Dit thema heeft een felle discussie aangewakkerd tussen marktdeelnemers en toezichthoudende autoriteiten.
Het opnemen van alternatieve asset in de pensioenportefeuille bevordert een vermindering van de exclusieve afhankelijkheid van aandelen en obligaties.
In periodes gekenmerkt door economische onzekerheid, kan een bredere diversificatie een concurrentievoordeel op de middellange tot lange termijn vertegenwoordigen, zoals gesuggereerd door onderzoek van Morningstar.
Het blijft echter essentieel om de prestaties voortdurend te monitoren en de portefeuille periodiek in balans te brengen.
De interesse voor de immobiliare nei 401(k) investering lijkt relevant onder de deelnemers. De belangrijkste voordelen zijn:
- Periodieke inkomstenstromen afkomstig uit huurinkomsten, ondersteund door een over het algemeen stabiele vraag in verschillende segmenten van de markt.
- Vermogensgroei in de loop van de tijd, vooral in stedelijke gebieden en innovatieve commerciële sectoren.
- Veerkracht ten opzichte van financiële volatiliteit, waarbij een zekere bescherming wordt geboden in tijden van economische turbulentie.
Deze groeiende aantrekkelijkheid drijft beheerders ertoe om onroerend goed en vastgoed als hoekstenen op te nemen in opkomende pensioenstrategieën. Volgens marktgegevens hebben REITs de afgelopen vijf jaar een gemiddelde jaarlijkse groei van 7% laten zien, waardoor onroerend goed een aantrekkelijke optie is in gediversifieerde portefeuilles (NAREIT).
De alternatieve activa in pensioenplannen bieden groeipotentieel en risicobeperking, maar vertonen ook enkele kritieke punten:
- Is de volatiliteit hoog? Ja, vooral in het geval van cryptocurrencies en minder liquide investeringen.
- Is ervaring nodig om te kiezen? Zeker, het is belangrijk om de kenmerken, kosten en risico’s zorgvuldig te onderzoeken, of om een gekwalificeerde adviseur te raadplegen.
- Zijn de controles effectief? Het toezicht is versterkt, echter blijven bepaalde instrumenten moeilijker te monitoren.
Samenvatting: informatie, balans en diversificatie vertegenwoordigen de sleutelstrategieën die moeten worden aangenomen voordat men zich blootstelt aan de nieuwe activa.
De toekomst van 401(k): een voortdurend evoluerend landschap
De toekomst van pensioenfondsen in de Verenigde Staten lijkt gekenmerkt door een groeiend belang van alternatieve investeringen. >
Verschillende sectoranalyses benadrukken hoe de openstelling voor deze instrumenten in het komende decennium zal toenemen, wat zowel meer complexiteit als nieuwe rendementsmogelijkheden met zich meebrengt.
De autoriteiten en regelgevers zullen de controles en transparantie intensiveren, terwijl beleggers meer zorg zullen moeten besteden aan de selectie van pensioenstrategieën (CNBC).
Financiële experts geven aan dat het succes van deze evolutie zal afhangen van de balans tussen innovatie in beleggingskeuzes en bescherming van de belegger, met bijzondere aandacht voor financiële educatie en versterking van de governance.
Uiteindelijk vormt de introductie van cryptovaluta, vastgoed en private equity in de 401(k) een belangrijke stap in de manier waarop pensioenplanning in de Verenigde Staten wordt benaderd.
Deze transformatie biedt uitdagingen en kansen voor werknemers en beheerders, en het zal essentieel zijn om de ontwikkelingen nauwlettend te volgen, waarbij de rendementsvooruitzichten in evenwicht worden gehouden met de nieuwe risico’s die met bewustzijn moeten worden beheerd.