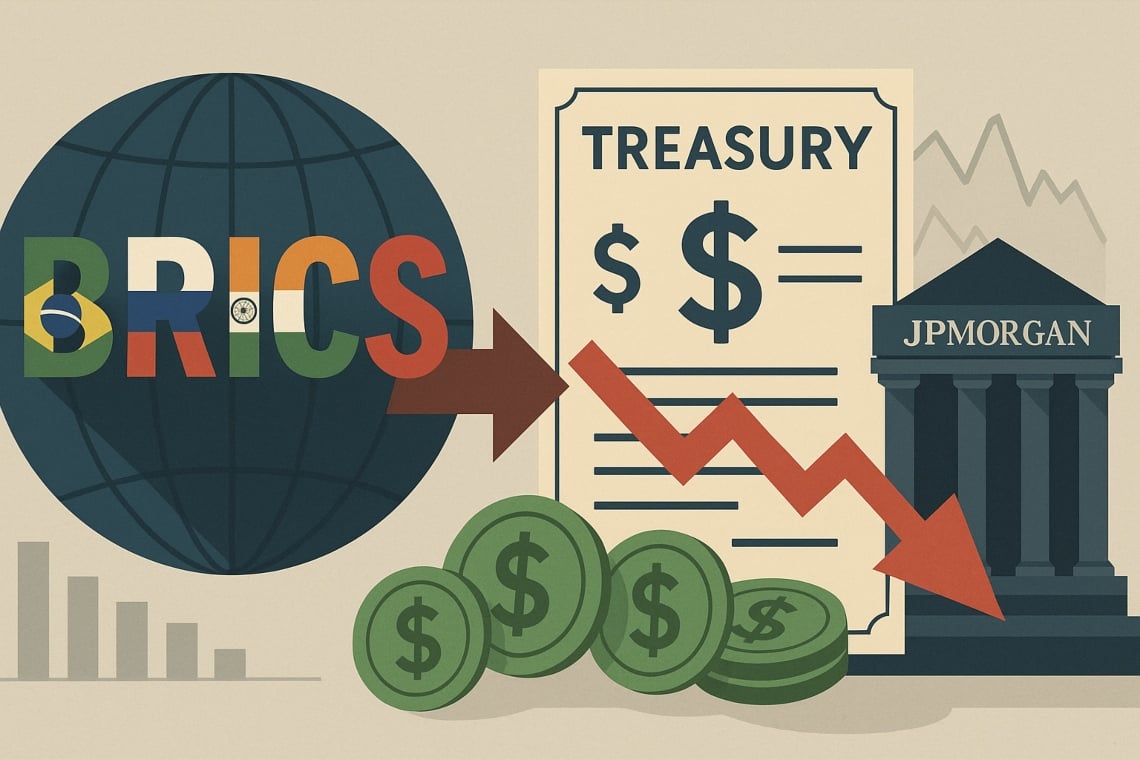
JPMorgan waarschuwt: de toenemende valutadiversificatie, mede aangewakkerd door de initiatieven van de BRICS-landen, vermindert de buitenlandse vraag naar Amerikaanse staatsobligaties.
Het resultaat, als de trend zich voortzet, zou een stijging van de schuldkosten en een grotere volatiliteit op de obligatiemarkt kunnen zijn.
Volgens de gegevens verzameld door JPMorgan Global Research, is het aandeel van de Amerikaanse staatsschuld in handen van buitenlandse investeerders gedaald naar ongeveer 30% tegen de eerste helft van 2025, terwijl de vergelijking met officiële gegevens van IMF COFER een geleidelijke herschikking van het aandeel van de dollar in de wereldwijde reserves laat zien.
In de ontmoetingen met vermogensbeheerders en verantwoordelijken van Europese en Aziatische centrale banken, merken analisten op dat de combinatie van accumulaties in alternatieve valuta’s en veranderingen in officiële reservebeleid een groot deel van de daling van de buitenlandse vraag verklaart.
Inhoudsopgave
Wat JPMorgan ondersteunt
Volgens de analyses van JPMorgan verloopt de de-dollarisatie geleidelijk maar merkbaar.
De bank wijst op een afname van het aandeel van de dollar zowel in de wereldwijde valutareserves als in grensoverschrijdende verplichtingen – dat wil zeggen schulden in valuta tussen verschillende landen – wat wijst op een geleidelijke verschuiving naar andere valuta’s.
Verdiepende informatie en gegevens zijn beschikbaar bij JPMorgan Global Research en JPMorgan Private Bank. Om de impact van de wereldwijde valutadiversificatie te begrijpen, lees ook onze verdieping over valutadiversificatie en de wereldwijde markten.
De “30%” uitgelegd: wat het echt meet
De verwijzing naar de “30%” betreft het aandeel van de verhandelbare Amerikaanse staatsschuld dat in handen is van buitenlandse investeerders, een schatting die volgens JPMorgan momenteel op dit niveau ligt.
In het verleden was het aandeel hoger; de recente trend toont een geleidelijke afname, vergezeld van een grotere binnenlandse zelfvoorzienendheid en een toenemende wereldwijde valutadiversificatie. Meer details zijn te vinden in de analyses van JPMorgan Global Research.
Waarom het belangrijk is voor de Amerikaanse schuld
Als de buitenlandse vraag vertraagt, zal het Amerikaanse ministerie van Financiën waarschijnlijk hogere rendementen moeten bieden om de obligaties te plaatsen, waardoor de hogere kosten van de schuld worden overgedragen aan de overheidsfinanciën.
In deze context vertaalt een verminderde beschikbaarheid van buitenlands kapitaal zich in zwaardere financiële lasten en strakkere fiscale marges, met kettingreacties op uitgaven en economische groei.
In september 2025 bedroeg het rendement op de 10-jarige Treasury ongeveer 4%–4,5%, een niveau dat de impact van een eventuele stijging van de term premium op de overheidsfinanciën en de kredietkosten vergroot. Voor meer informatie over de prestaties van Treasuries en hun impact, bezoek de sectie Treasury USA op onze website.
Onafhankelijke context: wat zeggen IMF, BIS en de Amerikaanse Schatkist
- IMF (COFER): het aandeel van de dollar in de officiële reserves blijft dominant, hoewel er op de lange termijn een lichte erosie zichtbaar is. Gegevens beschikbaar bij IMF COFER.
- BIS: de statistieken over grensoverschrijdende markten wijzen op een toenemende diversificatie in valutapassiva. Bron: Bank for International Settlements. Lees ook ons artikel over de rol van de BIS in de wereldwijde financiële markten.
- Tesoro USA (TIC/SOMA): de reeksen over buitenlandse houders tonen aan dat het buitenlandse aandeel in de totale verhandelbare schuld de afgelopen jaren is gedaald. Gegevens: U.S. Treasury TIC.
Deze onafhankelijke bewijzen ondersteunen het langetermijnbeeld geschetst door JPMorgan, terwijl ze cyclische dynamieken weerspiegelen die verband houden met rentetarieven, de sterkte van de dollar en wereldwijde groei.
Effecten op de obligatiemarkt: de transmissiekanalen
- Hogere termijnpremie: met minder “prijs-ongevoelige” vraag van buitenlandse investeerders, neigt de termijnpremie van de Treasury te stijgen.
- Stijging van de rendementen op 10–30 jaar: de kapitaalkosten voor bedrijven en gezinnen kunnen toenemen.
- Grotere volatiliteit: snelle bewegingen van de tarieven kunnen spillover-effecten veroorzaken op aandelen en krediet.
Voor de laatste ontwikkelingen op de obligatiemarkt en de mogelijke implicaties voor gezinnen en bedrijven, raadpleeg onze sectie Obligatiemarkten.
De yuan in betalingen: werkelijke betekenis en beperkingen
Het gebruik van de yuan in internationale betalingen neemt toe, vooral in Azië en langs de energieketens, waardoor de noodzaak van dollars voor grensoverschrijdende transacties en operationele reserves aan de zijlijn wordt gedrukt.
Er moet worden gezegd dat er structurele beperkingen blijven bestaan: kapitaalcontroles, minder marktdiepte en beperktere convertibiliteit vergeleken met de dollar. Dit resulteert in een geleidelijk en niet-lineair proces van de-dollarisatie.
Voor meer inzicht in de groeiende rol van de yuan in de wereldwijde financiën, zie ons speciale artikel De yuan en de de-dollarizatie.
Niet alleen risico: de mitigatiefactoren
- Resiliente binnenlandse vraag: pensioenfondsen, banken en Amerikaanse investeerders kunnen een groter aanbod absorberen tegen passende prijzen.
- Monetair beleid: veranderingen in QT/QE kunnen invloed hebben op de liquiditeit van de Treasury en op de termijnpremie.
- Diepte en rechtsstaat: de Amerikaanse markt blijft de meest liquide en transparante, ondersteund door juridische infrastructuren die het vertrouwen van investeerders versterken.
Marktscenario’s in 2025
- Basis: de buitenlandse vraag blijft stabiel of daalt licht; de rendementen worden voornamelijk gestuurd door inflatie en netto aanbod van de Schatkist.
- Negatief: een sterke daling van buitenlandse stromen en een hogere term premium verhogen de volatiliteit op lange looptijden.
- Benigno: solide groei en desinflatie bevorderen de binnenlandse absorptie, waardoor de druk op de rente wordt beperkt.
Besproken beleidslijnen: groei, efficiëntie, duurzaamheid
Marktgeruchten, inclusief figuren zoals Jamie Dimon, hebben de noodzaak benadrukt van pro-groei maatregelen en fiscale discipline om de langetermijndrukkingen te verlichten: stimulansen voor productieve investeringen, vermindering van verspilling en fraude, meer aandacht voor menselijk kapitaal.
Een interessant aspect is dat dergelijke richtlijnen een principewaarde hebben, geen operationele voorschrift.
Voor een vergelijking met andere marktinzichten en beleidsinzichten, zie ons artikel Jamie Dimon over economische strategieën.
Indicatoren om de komende maanden in de gaten te houden
- Buitenlandse bezit van Treasury (TIC).
- Rendementen op 10 en 30 jaar en de termijnpremie.
- Officiële reserves in dollars (IMF COFER) en valutacompositie van de stromen gerapporteerd door de BIS.
Essentieel glossarium
- Valutareserves: activa in buitenlandse valuta aangehouden door centrale banken om hun eigen munt te stabiliseren en liquiditeitscrises te beheren.
- Grensoverschrijdende passiva: schulden aangegaan tussen partijen uit verschillende landen, uitgedrukt in een specifieke valuta.
- Spillover: effecten van besmetting van een marktsector naar andere financiële segmenten.
Conclusie
De de-dollarisatie aangedreven door de BRICS is aan de gang en, hoewel geleidelijk, zou deze in 2025 invloed kunnen hebben op de buitenlandse vraag naar Amerikaanse Treasury’s en de financieringskosten van de Verenigde Staten.
De analyses van JPMorgan, ondersteund door de officiële gegevens van IMF COFER, de BIS en het Amerikaanse Ministerie van Financiën, suggereren mogelijke episodische druk op de rendementen.
Dergelijke druk zou kunnen worden verzacht door de diepte van de Amerikaanse markt en het absorptievermogen van binnenlandse investeerders, hoewel het uiteindelijke traject zal afhangen van groei, inflatie en toekomstige keuzes in economisch beleid.