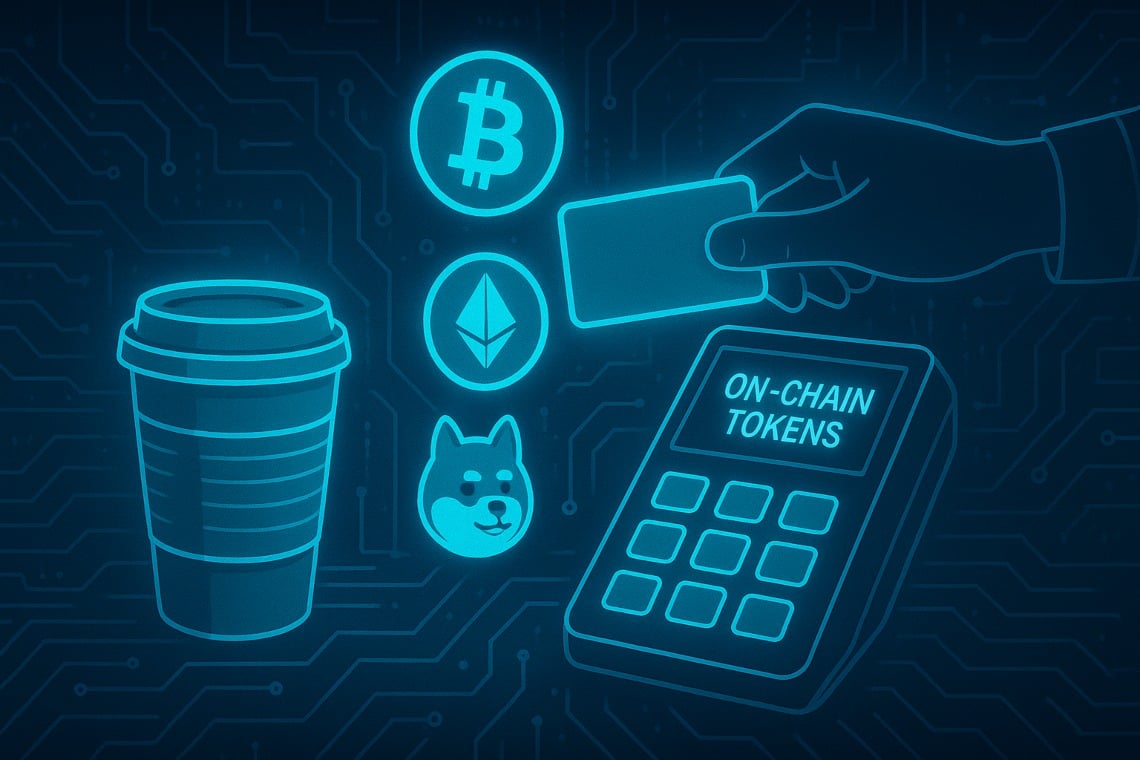
Bij Banco de Crédito del Perú (BCP) heeft een medewerker een koffie in de kantine afgerekend met een interne token, GIFT, uitgegeven op Polygon, tijdens een gecontroleerde test uitgevoerd in een beperkte operationele omgeving zonder financieel risico voor de gebruikers.
Volgens de gegevens verzameld door Fireblocks (State of Stablecoins, mei 2025), afkomstig van een enquête onder ongeveer 300 betalingsproviders en banken, geeft 48% van de respondenten aan dat near‑real‑time afwikkeling het belangrijkste voordeel is van token‑gebaseerde stromen; 33% meldt verbeteringen in liquiditeit en geïntegreerde processen.
De analisten van het BIS Innovation Hub merken op dat pilotprojecten zoals mBridge aanzienlijke verminderingen van de afwikkelingstijden bij grensoverschrijdende betalingen hebben aangetoond. Deze cijfers helpen om de BCP-pilot in context te plaatsen, hoewel de bank nog geen operationele statistieken over de test heeft gepubliceerd.
Inhoudsopgave
Het feit: eerste getokeniseerde betaling op BCP-locatie
In de zomer van 2025 (precieze datum niet openbaar gemaakt) heeft BCP een echte transactie uitgevoerd in een beperkte operationele omgeving: betaling aan de kassa via QR-code, wallet geïnstalleerd op het apparaat van de gebruiker, bijschrijving van de interne banktoken GIFT en afsluiting van de operatie in enkele seconden. In deze context blijft de stroom vertrouwd voor de gebruiker, met de on-chain component beheerd op de achtergrond. De infrastructuur voor bewaring en integratie is verzorgd door Fireblocks.
“Dit is een primeur voor Peru en een stap die ons helpt om de servicemodellen te heroverwegen”, verklaarde Lenin Carrillo, hoofd Blockchain & Crypto van BCP, naar aanleiding van het experiment.
Belangrijke feiten
- Token: GIFT (niet overdraagbaar, niet verhandelbaar)
- Netwerk: Polygon (PoS)
- Scenario: aankoop in bedrijfsrestaurant met QR
- Custodie/backend: Fireblocks
- Gebruikersrisico: nul (fondsen en kosten gesimuleerd door de bank)
Wat we weten en wat ontbreekt
- Beschikbare gegevens: gebruikte netwerk, aard van de token (gesloten), gebruikersproces en rol van Fireblocks.
- Niet vrijgegeven gegevens: exacte datum van de test, aantal deelnemers, bruikbaarheidsstatistieken (succespercentage, gemiddelde tijden, fouten) en daadwerkelijke kosten. Op dit moment is er geen officiële BCP-verklaring met deze details.
Hoe het werkt (stap-voor-stap)
- Installatie: de werknemer downloadt een compatibele wallet.
- Accreditatie: de bank stuurt de interne token GIFT naar de wallet.
- Checkout: bij de kassa scant de gebruiker de QR-code.
- Ondertekening: de wallet ondertekent de transactie op Polygon.
- Bevestiging: de betaling wordt binnen enkele seconden voltooid, terwijl de on-chain complexiteiten voor de gebruiker verborgen blijven.
Waarom het relevant is: richting overmakingen en grensoverschrijdende betalingen
BCP kijkt verder dan intern gebruik. In feite kan de adoptie van een banktoken op openbare infrastructuren scenario’s openen voor overmakingen en grensoverschrijdende betalingen, aangezien tokenisatie bijdraagt aan het verminderen van wrijving en afwikkelingstijden in vergelijking met traditionele circuits.
Verwachte voordelen (indien geschaald)
- Snellere liquidatie: van dagen naar near‑real‑time in compatibele scenario’s (48% van de respondenten in de genoemde studie identificeert de snelheid van afwikkeling als het belangrijkste voordeel).
- Lagere kosten bij microbetalingen en herhaalde overmakingen.
- Traceerbaarheid en native audits dankzij de ledger.
- Integratie met compliance-instrumenten en KYC/AML-controles.
Beperkingen en ontwerpkeuzes van de piloot
Dat gezegd hebbende, de test is ontworpen om elk risico te isoleren: de token GIFT is niet overdraagbaar noch verhandelbaar, waardoor blootstelling aan volatiliteit en het beheer van sleutels door onervaren gebruikers wordt vermeden. Fireblocks beheerde de bewaring en de backend-integratie. Het rapport van Fireblocks, gepubliceerd in mei 2025, benadrukt hoe de stablecoin en gereguleerde tokens op de agenda van banken en betalingsproviders komen om de afwikkelingstijden en liquiditeitsstromen te verbeteren.
Regulering: wat is er nodig om van piloot naar productie te gaan
Het regelgevingskader in Peru is in ontwikkeling. Er moet worden opgemerkt dat grootschalige adoptie zal afhangen van duidelijke regels met betrekking tot de bewaring van digitale activa, consumentenbescherming en KYC/AML-vereisten. In perspectief zijn ook wereldwijde referenties zoals de FATF “Travel Rule” voor overdrachten van virtuele activa van belang, evenals de projecten van de BIS voor grensoverschrijdende betalingen op basis van DLT (bijv. mBridge, zoals benadrukt door het BIS Innovation Hub) en de EU MiCA-verordening, die momenteel ter discussie staat. BCP heeft verklaard zich zo goed mogelijk voor te bereiden om te voldoen aan toekomstige compliancevereisten met betrekking tot producten gebaseerd op digitale middelen.
Context: experimenten in de sector
Vergelijkbare projecten zijn aan de gang in Europa en andere regio’s, met het gebruik van Polygon en bewaarproviders zoals Fireblocks, wat wijst op een volwassen technologisch traject. In deze context, volgens sommige rapporten van de sectorpers, zou BCP ook handelsfunctionaliteiten op crypto-activa hebben getest met een beperkte groep gebruikers in een periode aangeduid als “voorjaar 2025” – echter, officiële details en publieke bevestiging van de bank ontbreken.
Praktische impact: wat verandert er echt
Deze “primeur” toont aan dat een bank een gesloten token kan uitgeven en beheren voor interne gebruikscases, waarbij de complexiteit on-chain wordt verborgen en een beoordeling van de bruikbaarheid mogelijk wordt gemaakt. Toch zal de volgende uitdaging zijn om de toepassing uit te breiden naar interoperabele scenario’s, mogelijk door gereguleerde stablecoins of overdraagbare tokens te integreren zonder de veiligheid en controles in gevaar te brengen.