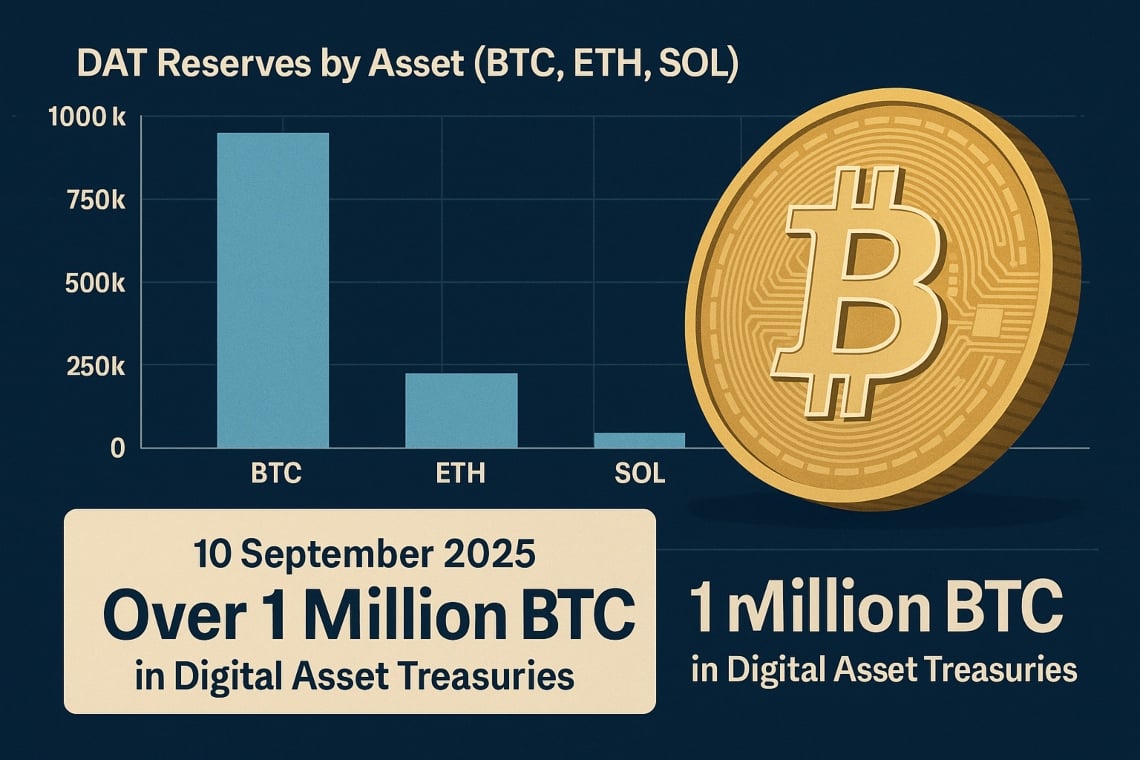
Op 10 september 2025 zijn meer dan 1 miljoen BTC – gelijk aan ongeveer 110 miljard $ Financial Times – geparkeerd in de zogenaamde Digital Asset Treasuries (DAT), een recordniveau dat, samen met een verbeterende macro liquiditeit en duidelijkere regelgevende signalen, Bitcoin in een sterke positie plaatst aan het begin van het 4e kwartaal.
Volgens de gegevens verzameld door onze redactie, gebaseerd op bedrijfsdossiers en officiële communicatie tot 10/09/2025, worden meer dan 1M BTC aangehouden door DAT.
Uit directe verificaties blijkt dat dit cijfer overeenkomt met iets meer dan 5% van het circulerende aanbod van Bitcoin in september 2025, een gegeven dat de systemische relevantie van deze voertuigen bevestigt. De geraadpleegde marktanalisten merken bovendien op dat de concentratie in DAT is toegenomen ten opzichte van 2024, wat de “sticky” component van de vraag versterkt.
Met DAT worden bedrijfsvoertuigen, beursgenoteerde fondsen en bedrijfsbalansen bedoeld die crypto-activa aanhouden als onderdeel van de schatkist. De huidige fase “PvP” (player‑vs‑player) beschrijft een markt waarin uitvoering, governance en kapitaalkosten onderscheidende factoren worden. In deze context neemt de selectiviteit van investeerders toe.
Grafiek 1 — Reserves DAT per asset (BTC, ETH, SOL) in 2025. Bron: aggregatie van bedrijfsdossiers en officiële mededelingen.
Inhoudsopgave
1) Macro outlook: vensters op rentetarieven en sleutelkalender
De centrale visie voor de cryptomarkten blijft constructief aan het begin van het 4e kwartaal, ondersteund door een afkoelende inflatie en rentevoeten die mogelijk dalen, wat de zoektocht naar rendement en de appetijt voor risicovolle activa bevordert.
Dat gezegd hebbende, blijft de aandacht gericht op de FOMC-vergaderingen die gepland staan voor 17 september 2025 en 29 oktober 2025, waar guidance en dot plot aanwijzingen kunnen geven over de timing en omvang van de renteverlagingen Bitcoin in daling na de FOMC rally, maar de kans op een terugkeer naar $100.000 neemt toe.
- Europa: de focus blijft op beslissingen van de ECB en op financieringsspreads, waar een eventuele gecoördineerde versoepeling de stromen naar groeiactiva zou kunnen versterken Verlaging van de rente door de ECB en impact op de cryptovalutamarkt.
- Liquiditeit: na mogelijke bezuinigingen kunnen de herallocaties van Money Market Funds naar risicovollere activa de markt “beta” verhogen – zoals aangegeven door de gegevens van het Investment Company Institute en verder uitgewerkt in onze analyse van de funding rate van Bitcoin.
2) DAT: stand van zaken en waar de vraag zich concentreert
Een cruciale technische factor is de groeiende institutionele vraag afkomstig van de DAT, die zich onderscheiden door steeds meer gedisciplineerde allocatiecriteria. Op 10 september 2025 beschikken de DAT over:
- Holdings: meer dan 1M BTC (≈ 110 mld $), 4,9M ETH (≈ 21,3 mld $) en 8,9M SOL (≈ 1,8 mld $) Financial Times en rapport van Architect Partners.
- Aandeel van de circulerende voorraad: voertuigen gericht op Bitcoin bezitten ongeveer 5% van de circulerende voorraad, terwijl de belangrijkste DAT op ETH meer dan 4% overschrijden BitMine verhoogt de lat: 1.866.974 ETH in de schatkist.
- Fondsenwerving 2025: 154 in de VS genoteerde bedrijven hebben ongeveer 98,4 miljard $ opgehaald voor crypto-initiatieven Financial Times en volgens gegevens van Architect Partners [gegeven te verifiëren].
Deze cijfers duiden op een structurele vraag die als een vloer voor de prijs fungeert tijdens volatiliteitsfasen, waardoor bewegingen versnellen in combinatie met een verbetering van de macro-liquiditeit. In feite werkt de gecombineerde werking van stabiele stromen en ruimere financiële omstandigheden als een katalysator.
3) Waarom Bitcoin in 2025 kan overpresteren
Bitcoin profiteert van talrijke gunstige macrofactoren: zijn schaarsteprofiel, de diepte van de markt en de verbetering van de microstructuur (in termen van spot- en derivatenstromen) zijn elementen die in zijn voordeel spelen. Het moet gezegd worden dat de “programmatic” vraagcomponent de stelling verder versterkt.
- Geldmarktfondsen: ongeveer 7,4 biljoen $ zijn geparkeerd in kortlopende instrumenten en, na een daling van de risicovrije rendementen, zouden ze kunnen worden herwogen naar risicovollere activa, zoals blijkt uit de gegevens van ICI.
- “Sticky” vraag: DAT en spot ETF bevorderen een vraag die minder beïnvloedbaar is door kortetermijnschommelingen Coinbase: de CEO ontslaat werknemers die de AI niet hebben gebruikt.
- Netwerkeffect: de groei van actieve adressen en de hashrate versterkt het verhaal van de veerkracht van Bitcoin Bitcoin in koortsachtige afwachting van de Fed.
Het verwachte resultaat is een outperformance van Bitcoin in risk-on fasen, met de mogelijkheid van nieuwe hoogtepunten in de tweede helft van 2025, bij gunstige macro-economische omstandigheden.
4) September, tussen mythe en statistiek: wat de gegevens zeggen
De narratief van de “zwakte van september” voor Bitcoin is meerdere keren herhaald, maar de analyse van de gegevens suggereert voorzichtigheid bij het uitsluitend vertrouwen op seizoensgebondenheid als beslissingsfactor. Met andere woorden, seizoensgebondenheid alleen biedt zwakke signalen.
Synthetische methodologie
- Voorbeeld: maandelijkse rendementen van Bitcoin van 2013 tot september 2025 (log‑rendementen op geconsolideerde spotgegevens).
- Test: analyse met maandelijkse gemiddelden en betrouwbaarheidsintervallen (Wilson 95% voor positieve maanden), logistische regressies met binaire variabelen (up/down), out-of-sample rolling validaties en placebo tests door middel van permutaties.
Belangrijkste resultaten
- Onzekerheid: brede betrouwbaarheidsintervallen voor elke maand, zonder robuuste significantie.
- Odds ratio: waarden dicht bij 1, met intervallen die het kruisen.
- De modellen “month‑of‑year” blijken vaak uit fase te zijn met de werkelijke out‑of‑sample gegevens.
- Test placebo: waargenomen p-waarde van 0,15, met ongeveer 19% van de permutaties met een p-waarde ≤ aan de waargenomen waarde.
- Controles: de invoering van evenementen zoals het Lunar New Year of de halveringsperiode verslechtert de nauwkeurigheid van de modellen (Brier score en kalibratie) Bitcoin halvering: effecten op prijs en hashrate.
De operationele lezing geeft aan dat seizoensgebondenheid op zichzelf geen betrouwbare voorspeller is; het is beter om het te integreren met macrovariabelen, stromen en marktpositionering. Dat gezegd hebbende, biedt het gecombineerde beeld meer robuustheid.
Grafiek 2 — Historische seizoensgebondenheid van maandelijkse rendementen van Bitcoin. Bron: bewerkingen op marktgegevens (dataset en code bij te voegen in openbare repository).
5) Regels en markt: het Nasdaq-effect op “crypto-treasury” operaties
De groei van de DAT heeft geleid tot meer regelgevend toezicht. In de VS sturen marktpraktijken en de eisen van exchanges aan op meer openbaarmaking bij transacties die digitale activa omvatten.
Hoewel Nasdaq geen formele regels heeft geïntroduceerd die specifiek zijn voor de DAT, sturen de vereiste richtlijnen voor een versterkte due diligence en, in sommige gevallen, de noodzaak om goedkeuring van aandeelhouders te verkrijgen, de markt. In dit opzicht stijgen de verwachtingen van transparantie Michael Saylor blijft BTC kopen: post op X.
- Impact: deze grotere aandacht voor regelgeving kan leiden tot een compressie van de marktpremies voor die voertuigen met zwakkere governance, terwijl degenen met sterke interne controles worden bevoordeeld Nasdaq stelt een regelwijziging voor om de ETF op Avalanche van VanEck te noteren.
In wezen zou een strengere selectie van emittenten en voertuigen informatie-asymmetrieën en idiosyncratische volatiliteit kunnen verminderen.
6) PvP-fase van de DAT: consolidatie in zicht
In de PvP-fase neigen kapitaalstromen zich te concentreren op activa en voertuigen die meer liquiditeit en transparantie bieden.
Men kan een convergentie verwachten naar large cap (zoals BTC en ETH) tijdens macro-economische onzekerheid, M&A-operaties en samenwerkingen tussen kleinere spelers gericht op kostenoptimalisatie en distributie, en het verlaten van de markt door voertuigen met zwakke governance of onhoudbare economische modellen. Toch kan het concurrentiële evenwicht dynamisch blijven Bitcoin in nationale reserve: het ambitieuze project van Oekraïne.
7) Wat te monitoren in de komende weken
- Inflatie VS: indicatoren zoals CPI en core PCE en de ontwikkeling van de reële rentes in de gaten houden.
- Uitkomsten en mededelingen van de FOMC-vergaderingen van 17/09/2025 en 29/10/2025.
- Energia: de prijzen van olie en gas, gezien hun secundaire impact op de inflatie De voorspellingen van Goldman Sachs: de impact van Trump’s tarieven op de Amerikaanse aandelenmarkt (VS).
- Stromen: bewegingen op spot ETF’s en andere genoteerde producten (BTC/ETH), inclusief premies/kortingen op de NAV Bitwise lanceert een nieuwe ETF gekoppeld aan bedrijven met Bitcoin-reserves.
- Aanbod van stablecoin: te beschouwen als proxy voor de vraag on-chain Waarom stablecoins in Euro de $100 miljard marktkapitalisatie zullen overschrijden.
Conclusies
Het kader voor de korte termijn lijkt positief: de structurele vraag vanuit de DAT, de eventuele versoepeling van de rentetarieven en een duidelijker regelgevend kader ondersteunen de hypothese van een outperformance van Bitcoin in het 4e kwartaal van 2025.
Het blijft essentieel om de gegevens met betrekking tot inflatie, energie en stromen van genoteerde instrumenten te monitoren om dit traject te bevestigen. Uiteindelijk is de combinatie van top-down factoren en toegewijde stromen het punt om te volgen.
Gerelateerde artikelen
- Bitcoin halvering: effecten op prijs en hashrate
- DAT: wat ze zijn en waarom ze belangrijk zijn voor de markt
- Agenda Fed 2025: wat betekent dit voor de crypto
Opmerking bronnen en methode
- DAT holdings (BTC/ETH/SOL) op 10/09/2025: aggregatie van bedrijfsdossiers en officiële mededelingen.
- Verzamelingen 2025 (154 bedrijven; ~98,4 mld $): gegevens gerapporteerd door de Financial Times en rapport van Architect Partners [gegeven te verifiëren].
- Geldmarktfondsen: gegevens bevestigd door het Investment Company Institute.
- Seizoensgebondenheid BTC: analyse van historische marktgegevens 2013–2025; code en dataset beschikbaar stellen in openbare repository.
- Nasdaq en openbaarmaking: samenvatting gebaseerd op officiële mededelingen en noteringspraktijken, met officiële referenties om te integreren.