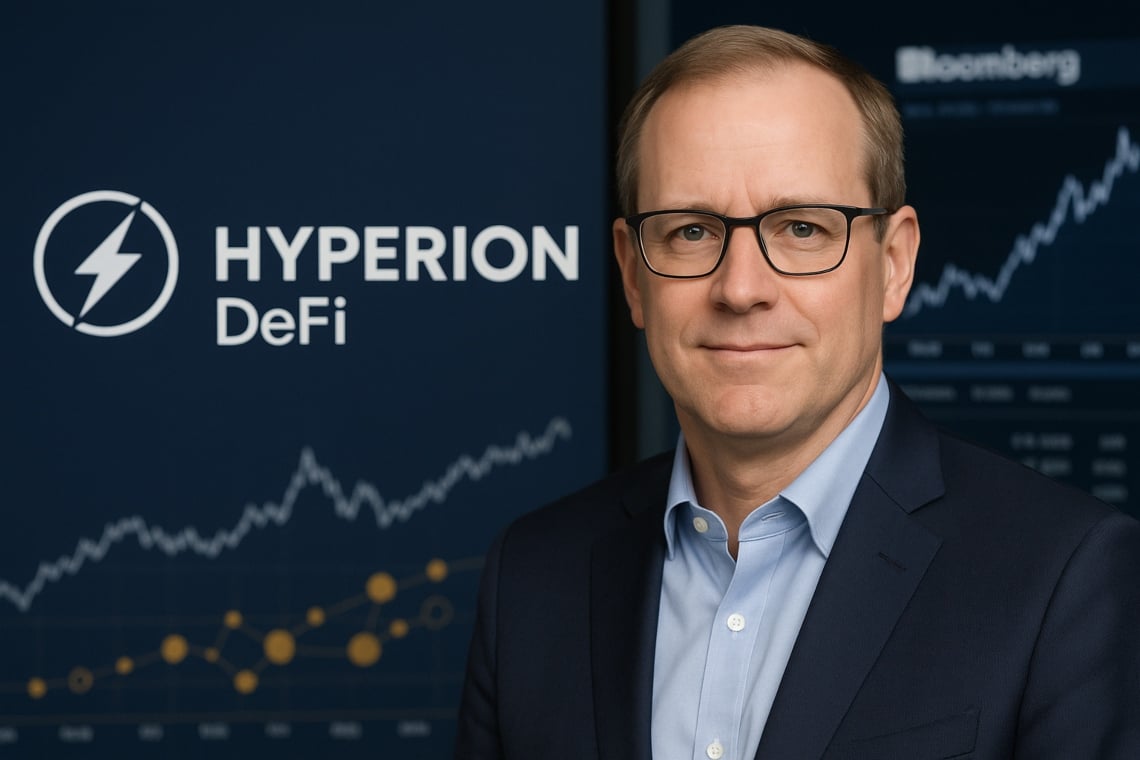
De race van bedrijven om tokens op de balans te brengen maakt een sprong in kwaliteit. Hyperion DeFi werft de voormalige hoofd van de kapitaalmarkten van PayPal, David Knox, aan als chief financial officer.
De benoeming, aangekondigd op 29 september 2025 door Bloomberg, markeert een meer volwassen fase van de crypto-treasury van bedrijven, in lijn met de evolutie van de financiële functie in bedrijven die meer blootgesteld zijn aan digitaal.
Volgens de gegevens verzameld door ons onderzoeksteam en de gesprekken met CFO’s van digital-first bedrijven, zijn in de periode 2023–2025 de verzoeken om herziening van treasurybeleid met blootstelling aan crypto duidelijk toegenomen, met een groeiende focus op bewaring, limieten en controles.
Sectoraananalisten observeren een toename van formele due diligence- en rapportageprocedures voor wallets en dienstverleners.
Bij de bedrijven waarmee we hebben samengewerkt, heeft de adoptie van gestructureerde governance-regels de dialoog met externe auditors en de raad van bestuur versneld.
Inhoudsopgave
Naam en context
Volgens een rapport van Bloomberg geschreven door Olga Kharif, heeft Knox PayPal Holdings Inc. verlaten om de financiën van Hyperion DeFi te leiden, een bedrijf dat zich richt op het beheer van digitale activa die in kas worden gehouden.
Het moet gezegd worden dat het bedrijf bekend staat om het verzamelen van tokens – waaronder het native asset van het Hyperliquid-platform – en deze in hun balans te integreren in de verwachting van een waardestijging in de loop van de tijd.
De zet accentueert een trend die al gaande is in het bedrijfsleven, die verschuift van sporadische experimenten naar een meer gestructureerd bestuur, met senior profielen verantwoordelijk voor risicobeheer, boekhouding en transparantie.
In deze context suggereert de komst van een CFO uit de kapitaalmarkten meer gecodificeerde processen en verantwoordelijkheden.
Waarom het belangrijk is voor de balansen
De crypto treasury transformeert een deel van de liquiditeit in potentieel winstgevende maar meer volatiele token in vergelijking met contant geld. Dit heeft gevolgen voor liquiditeit, risicobeheer, rapportage en relaties met auditors en regelgevers.
Volgens het IFRS Interpretations Committee worden cryptocurrencies over het algemeen behandeld als immateriële activa (IAS 38), behalve in specifieke gevallen – bijvoorbeeld wanneer ze worden gehouden als inventaris voor degenen die handelen.
In de context van US GAAP zullen vanaf 2025 veel bedrijven de nieuwe standaard van de FASB ASU 2023‑08 toepassen, die waardering tegen fair value met opname van wijzigingen in de winst- en verliesrekening voorschrijft, wat de transparantie verbetert maar ook de winst gevoeliger maakt voor marktvolatiliteit.
Dat gezegd hebbende, voor investeerders zal het lezen van de resultaten meer aandacht vereisen voor de marktcomponent in plaats van alleen de kernactiviteiten.
Operationele impact: risico’s, maatregelen, governance
Met de komst van Knox wordt een versterking van beleid, processen en interne controles verwacht. In de praktijk neigt het operationele kader naar institutionele standaarden, met meer discipline op het gebied van limieten en verantwoordelijkheden.
- Doelen: liquiditeit behouden, rendement genereren en operationele toepassingen mogelijk maken (onderpand, betalingen, incentives).
- Risico’s: prijsvolatiliteit, liquiditeit van tokens, tegenpartijrisico’s, cyber, bewaar en gerelateerd aan een evoluerend regelgevend kader.
- Maatregelen: definitie van blootstellingslimieten per asset en per emittent, hedging strategieën op kritieke tijdshorizonten, segregatie van wallets, on-chain auditing en noodplannen voor de conversie naar fiat.
Trends en marktvergelijkingen
Het geval Hyperion past binnen de trend van schatkisten die crypto integreren naast traditionele activa. Bekende voorbeelden zijn onder andere MicroStrategy, dat zijn Bitcoin-strategie heeft geïntegreerd in de bedrijfspositionering (bedrijfsdocumentatie).
In de Europese Unie verhoogt de inwerkingtreding van de MiCA-verordening, die vanaf 2024 volledig van toepassing is, de normen voor dienstverleners op het gebied van crypto-assets, met indirecte gevolgen voor bewaring, uitwisselingen en transparantie voor zakelijke gebruikers.
In dit kader worden schatkistkeuzes ook beoordeeld in het licht van de naleving van regelgeving. Voor meer informatie over de huidige MiCA-regelgeving en de bijbehorende uitdagingen, kunt u onze gedetailleerde analyse lezen op MiCA Crypto Alliance.
Hoe stel je een crypto schatkist in
Beleid en bewaring: van de omtrek tot de controles
- Mandaat goedgekeurd door de Raad van Bestuur: definitie van de doelstellingen, toegestane instrumenten, tijdshorizonten en limieten met betrekking tot volatiliteit en drawdown.
- Bewaring met segregatie: implementatie van institutionele oplossingen, multi‑sig, procedures voor key management en hersteltests. Zie ook onze praktische gids over bewaring.
- Reconciliatieprocessen: adreswhitelisting, vierogenprincipe, incidentregistratie en periodieke audits.
Boekhouding en openbaarmaking: IFRS vs US GAAP
- IFRS: normaal gesproken worden cryptocurrencies geclassificeerd als immateriële activa (IAS 38) met eventuele impairment tests; als ze voor verkoop worden gehouden, worden ze geboekt als voorraden. Een toelichting is vereist die de risico’s en de gebruikte waarderingsmethoden uiteenzet.
- US GAAP: de ASU 2023‑08 standaard introduceert de waardering tegen fair value en meer gedetailleerde disclosure over activacategorieën, risico’s en de sensitivity van de winsten.
- Rapportage: bedrijven moeten tabellen van bewegingen (aankopen, verkopen, impairment/winsten), prijscriteria en interne controlemechanismen verstrekken.
Te monitoren metrieken
- Ex‑ante: Value-at-Risk, stresstest bij prijs- en liquiditeitsschokken, en analyse van de correlaties met de kernactiviteiten.
- Ex‑post: Registratie van de resultaten (gerealiseerde/niet-gerealiseerde P&L), kosten gerelateerd aan slippage, bewaring kosten en tracking error ten opzichte van de benchmarks.
- Conformiteit: controle van de licenties van leveranciers, verzekeringsdekking en naleving van MiCA/AML en sanctiebeleid.
Wat verandert er met Knox in Hyperion
Het profiel van Knox brengt een schat aan ervaring in de kapitaalmarkten, in de structurering van risico en in de dialoog met investeerders en auditors, wat wijst op een proces van institutionalisering van de financiële functie.
Dit resulteert in een grotere strengheid op de limieten van blootstelling, een betere transparantie over de bepaling van de fair value en een geïntegreerde benadering van het beheer van liquiditeit, volatiliteit en fiscale implicaties.
Bovendien kan de aanwezigheid van een CFO met een diepgaande fintech-achtergrond het ontwikkelen van strategische partnerschappen met custodian, market maker en gespecialiseerde verzekeraars vergemakkelijken, wat bijdraagt aan het verlagen van de kosten van operationeel risico.
Inderdaad, de dialoog met gekwalificeerde tegenpartijen heeft de neiging te profiteren van sterkere en meer voorspelbare interne structuren. Voor meer inzicht in de rol van market maker crypto in het huidige systeem, verwijzen we naar onze specifieke analyse.
Openstaande kwesties en controversiële hoeken
- In hoeverre is de toegestane volatiliteit in de balans verenigbaar met de schuldconvenanten?
- Welke tokens doorstaan een institutionele due diligence op liquiditeit, on-chain governance en juridische risico’s?
- Maakt de meting tegen fair value de winsten te procyclisch? Zou het nuttig zijn om een “onderliggende prestatie”-maatstaf te ontwikkelen die niet wordt beïnvloed door prijsfluctuaties?
- Hoe de veiligheid on-chain in balans te brengen met de dagelijkse operaties, terwijl een overmatige toename van risico’s met betrekking tot handtekeningen en overboekingen wordt vermeden?