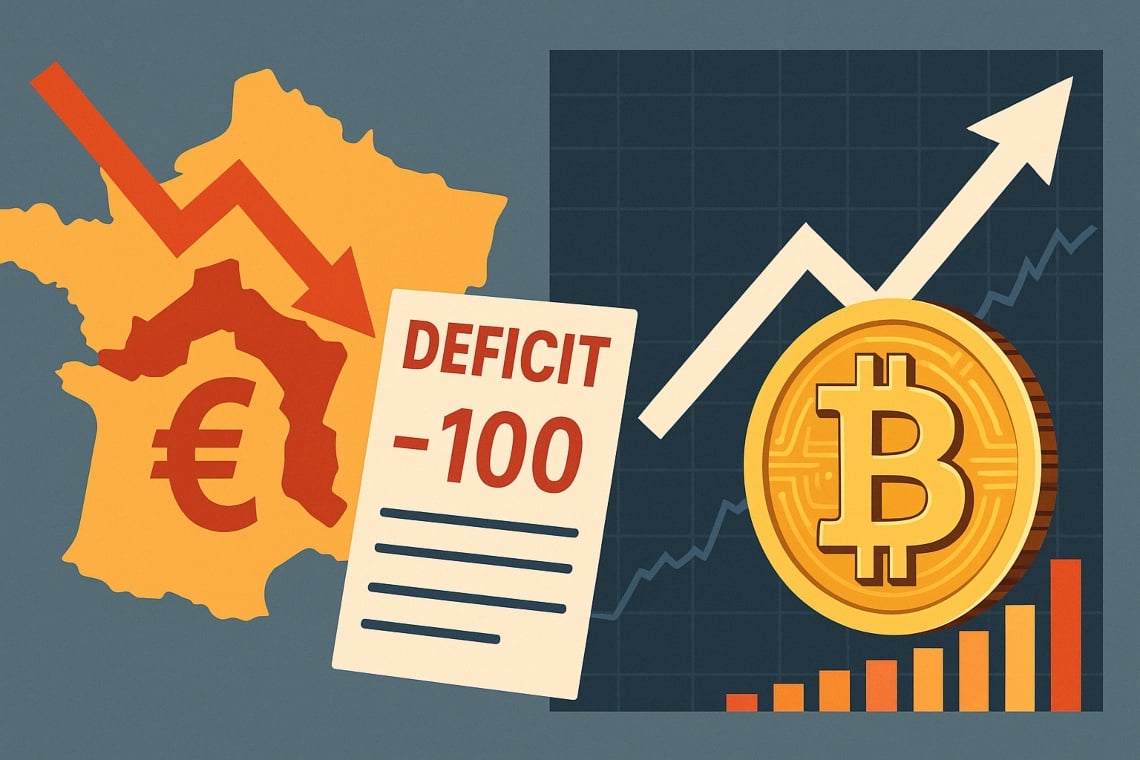
Gegevens bijgewerkt tot 1 oktober 2025. Het rode driecijferige tekort van de balans van Parijs en het verlies van de Banque de France werpen opnieuw de schijnwerpers op het Europese monetaire beleid.
De buitenlandse vraag naar Franse effecten vertoont tekenen van vermoeidheid, wat de risico’s op financiële fragmentatie in de eurozone vergroot, terwijl de toenemende druk op de staatsbegroting discussie oproept over het gebruik van onconventionele instrumenten door de ECB, die ook gevolgen kunnen hebben voor schaarse activa zoals Bitcoin.
Volgens de gegevens verzameld door ons onderzoeksteam en de officiële rapporten van de Banque de France en het IMF, zijn de spanningen waargenomen op Franse staatsobligaties consistent met een toename van de vraag naar risicopremies op de secundaire markten.
Sectorexperts merken ook op dat, in scenario’s van zwakke hernieuwing door buitenlandse investeerders, de druk op de rendementen zeer snel kan toenemen IMF Global Financial Stability Report.
Inhoudsopgave
In het kort: de belangrijkste cijfers om te volgen
- Verlies Banque de France (BdF): circa €7,7 miljard in het boekjaar 2024, recentelijk gecommuniceerd (Banque de France).
- Frans begrotingstekort 2024: meer dan €168 miljard, gelijk aan 5,8% van het BBP (Eurostat).
- Staatsschuld: ongeveer 60% van de effecten wordt aangehouden door buitenlandse investeerders, een signaal dat het risico op volatiliteit benadrukt bij de aanwezigheid van hernieuwingsstromen en veranderingen in de markt (Laatste nieuws van Telegram: de balans onthult $400 miljoen in crypto).
Banque de France: verlies en Europese context
De BdF sloot 2024 af met een nettoverlies van ongeveer €7,7 miljard, recentelijk gecommuniceerd: een cijfer dat in lijn is met de moeilijkheden van andere Europese centrale banken die, als gevolg van de renteverhogingscyclus, de rentekosten op reserves en herfinancieringsoperaties hebben zien stijgen ten opzichte van de opbrengsten van de tijdens perioden van lage rentes aangekochte effecten.
Het gaat voornamelijk om boekhoudkundige verliezen, die de operationele capaciteit van de centrale bank niet belemmeren, maar wel de overdrachten aan de staat bemoeilijken en het debat over de normalisatie van het monetair beleid voeden.
Waarom het tekort belangrijk is voor de ECB
Een tekort van 5,8% van het BBP stelt de Franse regering bloot aan de noodzaak om steeds meer staatsobligaties uit te geven, wat een stabiele vraag vereist om spanningen op de rendementen te vermijden.
Een eventuele vertraging van de buitenlandse vraag zou kunnen leiden tot een verbreding van de spreads, zoals blijkt uit de vergelijking tussen Franse obligaties (OAT) en Duitse Bunds, wat een klimaat van financiële fragmentatie in de eurozone creëert.
In deze context houdt de Europese Centrale Bank (ECB) de situatie nauwlettend in de gaten. Hoewel het mandaat van de ECB prijsstabiliteit is, vastgesteld op 2%, beschikt zij over instrumenten – zoals de herinvesteringen van het PEPP en het Transmission Protection Instrument (TPI), geïntroduceerd in 2022 – om momenten van stress op de markten het hoofd te bieden, handelend onder strikte voorwaarden.
Mogelijke scenario’s (afhankelijk van de gegevens)
- Gerichte PEPP-herinvesteringen om de markten te stabiliseren in geval van schokken.
- Gebruik van de TPI als fragmentatie de correcte werking van de transmissie van het monetaire beleid bedreigt.
- Een eventuele nieuwe golf van QE (quantitative easing) zou alleen kunnen plaatsvinden als gegevens over inflatie en groei dit rechtvaardigen.
- Liquiditeitslijnen naar banken om een ongewenste financiële verkrapping te voorkomen.
De meest extreme hypothesen – zoals kapitaalcontroles, herbenoemingen of wanbetalingen – blijven theoretische scenario’s, zonder momenteel op de institutionele agenda te verschijnen.
Het perspectief van de markten: liquiditeit en crypto-narratief
Arthur Hayes, medeoprichter van BitMEX, heeft betoogd dat de verslechtering van de Franse overheidsfinanciën de ECB zou kunnen dwingen om op grote schaal liquiditeit te creëren, met mogelijk gunstige implicaties voor activa die niet onderhevig zijn aan discretionaire beslissingen, zoals Bitcoin.
Deze interpretatie, gerapporteerd door Arthur Hayes van BitMEX introduceert zijn investeerders van het Maelstrom-fonds aan de degen crypto tijdens TOKEN2049, weerspiegelt een wijdverbreid verhaal onder sommige macro-crypto-investeerders: meer liquiditeit kan zich vertalen in een toename van de interesse in wereldwijde en schaarse activa.
Tegelijkertijd roepen veel economen op tot voorzichtigheid, waarbij ze benadrukken dat de ECB gebonden is aan regels zoals het verbod op monetaire financiering en het principe van de “capital key”, naast haar vaste inflatiedoelstelling.
Dat gezegd hebbende, zou een eventuele versoepeling van haar benadering onvermijdelijk afhangen van technische criteria en economische gegevens, in plaats van de behoeften van individuele staten.
Potentiële effecten op Bitcoin en crypto: wat de geschiedenis ons vertelt
In de vorige grote cyclus van kwantitatieve versoepeling – die in maart 2020 door de Federal Reserve werd aangekondigd met een programma voor de aankoop van effecten ter waarde van ongeveer $4 biljoen (Federal Reserve) – steeg Bitcoin van ongeveer $6.000 naar $69.000 tussen maart 2020 en november 2021, wat een stijging van ongeveer +1.050% betekende.
Deze historisch unieke episode, hoewel in een zeer verschillende context gekenmerkt door de gezondheidscrisis en specifieke fiscale beleidsmaatregelen, draagt bij aan het versterken van het idee dat een massale liquiditeitsinjectie positieve gevolgen kan hebben voor de cryptovaluta’s.
Het blijft echter duidelijk dat de correlatie tussen wereldwijde liquiditeit en de prestaties van crypto niet direct en mechanisch een oorzakelijk verband impliceert, gezien de complexiteit van de vele factoren die een rol spelen.
Voor meer informatie is het nuttig om de gids over het quantitative easing van de ECB en de analyse over de dynamiek van de Bitcoin-halving te raadplegen.
Buitenlandse stromen, voorraad vs stromen en marktrisico’s
Bij de analyse van de Franse schuldsituatie is het belangrijk om onderscheid te maken tussen stromen en voorraden: hoewel een groot deel van de schuld in handen is van buitenlandse investeerders, is het vooral de bereidheid van deze investeerders om hun aankopen te vernieuwen of te verhogen op basis van de nieuwe prijsvoorwaarden die de rendementen beïnvloedt.
Met andere woorden, als de grote buitenlandse houders hun blootstelling verminderen, zal Parijs grotere premies moeten bieden of rekenen op een sterkere binnenlandse vraag.
In een stressvolle context zou de ECB de herinvesteringen kunnen aanpassen om te voorkomen dat lokale schokken zich ontwikkelen tot systemische crises, terwijl een deel van het speculatieve kapitaal zou kunnen migreren naar alternatieve activa, inclusief de cryptovaluta.
Implicaties voor het monetaire beleid van de ECB
Op de korte termijn blijft de strategie gericht op desinflatie, waarbij financiële instabiliteit wordt vermeden. De ECB beschikt over een mix van instrumenten – gerichte communicatie, flexibiliteit in herinvesteringen en specifieke financieringslijnen – voordat een nieuwe QE nodig zou zijn.
Alleen een combinatie van zwakke groei, dalende inflatie richting het doel van 2% en aanhoudende spanningen op de schuldenmarkten zou kunnen leiden tot een herziening van het huidige monetaire beleidspad.
Ook in een dergelijk hypothetisch scenario zou elke interventie worden afgestemd op basis van economische en financiële gegevens, om de risico’s van een overmatige uitbreiding van de liquiditeit zo goed mogelijk te beheersen.
Conclusie
Het beeld geschetst door een groot Frans tekort en het verlies van de Banque de France vergroot de gevoeligheid van de markten voor de beslissingen van de ECB, in een context waarin het risico van financiële fragmentatie reëel is.
Terwijl sommigen deze signalen interpreteren als een uitnodiging om de komst van verdere monetaire beleidsinterventies te veronderstellen – die zouden kunnen resulteren in gunstige omstandigheden voor Bitcoin en andere crypto – blijft voorzichtigheid geboden en blijft volatiliteit het leidende risico.
Voor investeerders is de boodschap tweeledig: houd de stromen en liquiditeitssignalen van de ECB nauwlettend in de gaten, zonder ervan uit te gaan dat het scenario van 2020 zich zal herhalen, en beschouw de pro-crypto-narratief als een van de vele dynamieken die spelen in het complexe huidige economische landschap.