Al enkele jaren draait een belangrijk deel van het debat over de wereld van cryptocurrencies om een bijzonder suggestief concept: Bitcoin zou het nieuwe goud zijn, de digitale versie ervan. De vergelijking is niet toevallig. Beide instrumenten worden voorgesteld als schaarse goederen, onafhankelijk van de beslissingen van centrale banken en potentieel in staat om het vermogen te beschermen tegen de erosie van de koopkracht. Dit beeld heeft veel communicatief succes gehad, zowel onder professionele investeerders als onder het publiek dat voor het eerst kennismaakt met de cryptowereld. Echter, wanneer het verhaal wordt vergeleken met marktgegevens en meer solide empirische analyses, komen er elementen naar voren die uitnodigen tot meer realisme.
Inhoudsopgave
Schaarste en onafhankelijkheid: de overeenkomsten tussen Bitcoin en goud
De stelling die Bitcoin met goud vergelijkt, is in de eerste plaats gebaseerd op het concept van schaarste. Goud is een metaal dat in beperkte hoeveelheden in de aardkorst voorkomt; de snelheid waarmee de beschikbaarheid toeneemt, hangt af van de winning, die relatief traag en kostbaar verloopt. Bitcoin daarentegen integreert schaarste direct in de code: het protocol voorziet in een maximum van 21 miljoen eenheden, waarna er geen nieuwe BTC meer kunnen worden gecreëerd. In beide gevallen wordt de waarde dus geassocieerd met de moeilijkheid om het aanbod te vergroten.
Hier komt een tweede element bij, namelijk de onafhankelijkheid van politieke controle. Noch goudstaven noch Bitcoin kunnen naar goeddunken van een regering of een centrale bank worden uitgegeven, in tegenstelling tot fiatvaluta die kunnen worden uitgebreid met expansief monetair beleid. Ten slotte worden zowel goud als Bitcoin gepresenteerd als potentiële waardeopslagmiddelen, die in staat zijn om ten minste gedeeltelijke bescherming te bieden tegen inflatie, valutadevaluatie en crises in het traditionele financiële systeem.
Deze analogieën verklaren waarom de uitdrukking “digitaal goud” zo’n wijdverbreide conceptuele snelkoppeling is geworden. In het kort, het is mogelijk om een deel van het prestige dat goud in eeuwen van financiële geschiedenis heeft opgebouwd, over te dragen op Bitcoin.
Correlatie tussen Bitcoin en goud: wat zeggen de gegevens?
In werkelijkheid houdt de analogie maar tot op zekere hoogte stand. Een eerste test is de correlatie tussen de rendementen van de twee activa. Als Bitcoin echt het digitale equivalent van goud zou zijn, zou men een gemiddeld hoge en stabiele correlatie kunnen verwachten, wat wijst op een enigszins uitgelijnde prijsdynamiek.
De statistische analyses uitgevoerd over verschillende tijdsperioden suggereren daarentegen een ander beeld.
In veel studies blijkt de gemiddelde correlatie tussen de rendementen van Bitcoin en goud laag te zijn, vaak dicht bij nul, terwijl de relatie in de loop van de tijd aanzienlijk kan variëren. Er zijn fasen waarin de twee instrumenten in dezelfde richting bewegen, vooral in periodes die worden gedomineerd door de zoektocht naar “hard assets” als bescherming tegen inflatie en geopolitieke onzekerheid, maar er zijn ook intervallen waarin de correlatie verzwakt of zelfs negatief wordt. Hieruit blijkt dat er tussen de twee geen structurele en stabiele relatie bestaat, maar eerder een episodische band, die sterk afhankelijk is van de macro-economische context en de heersende narratief op een bepaald moment.

Figuur 1 – Jaarlijkse voortschrijdende correlatie tussen Bitcoin en Goud (bron Longtermtrends.net)
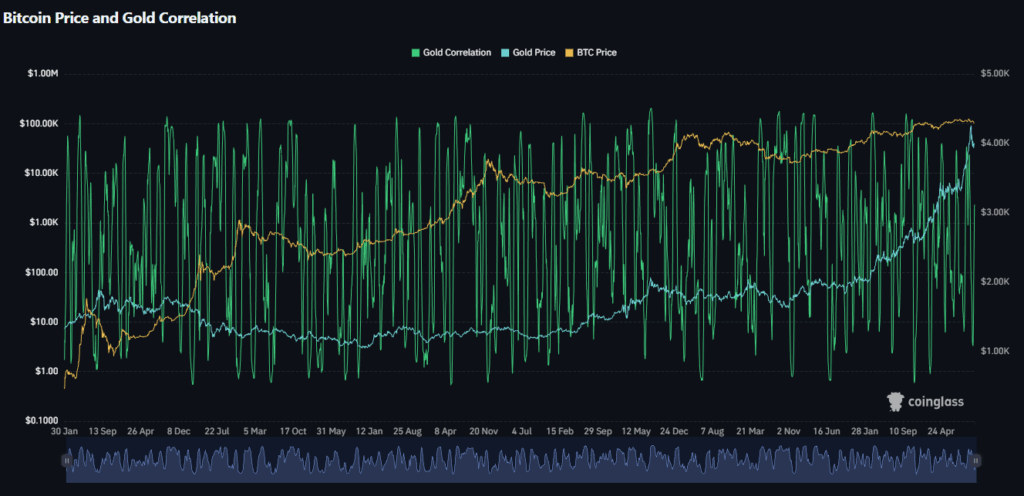
Figuur 3 – 30-daagse voortschrijdende correlatie tussen Bitcoin en Goud (bron Coinglass.com)
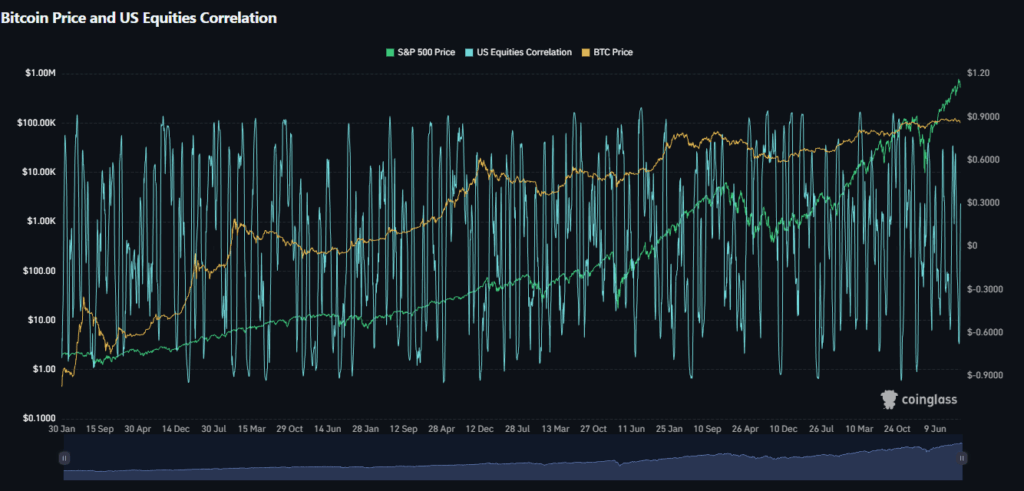
Figuur 4 – 30-daagse voortschrijdende correlatie tussen Bitcoin en S&P 500 (bron Coinglass.com)
Is Bitcoin een veilige haven? Let op de volatiliteit
Een tweede differentiatie-element betreft de volatiliteit. Goud is historisch gezien onderhevig aan aanzienlijke schommelingen, maar bevindt zich toch in het typische gebied van een veilige haven. De volatiliteit ervan is bekend en tot op zekere hoogte voorspelbaar voor de handelaren. Bitcoin, hoewel het geleidelijk het extreme instabiliteitsniveau van de eerste jaren heeft verminderd, blijft veel grotere prijsschommelingen vertonen, met snelle stijgingen en dalingen en met bear-marktfases die worden gekenmerkt door diepe drawdowns.
Deze eigenschap maakt de parallel met goud veel fragieler als men kijkt naar het concrete gedrag tijdens financiële stressperiodes. In de meest significante crises van de afgelopen jaren heeft goud in veel gevallen zijn rol als gedeeltelijk anker van stabiliteit voor portefeuilles behouden, zij het met uitzonderingen en complexe dynamieken. Bitcoin daarentegen heeft een neiging getoond die dichter bij die van risicovolle activa ligt: in de eerste paniekfasen heeft ook de prijs van Bitcoin heftige correcties ondergaan, om vervolgens eventueel te herstellen in latere fasen.
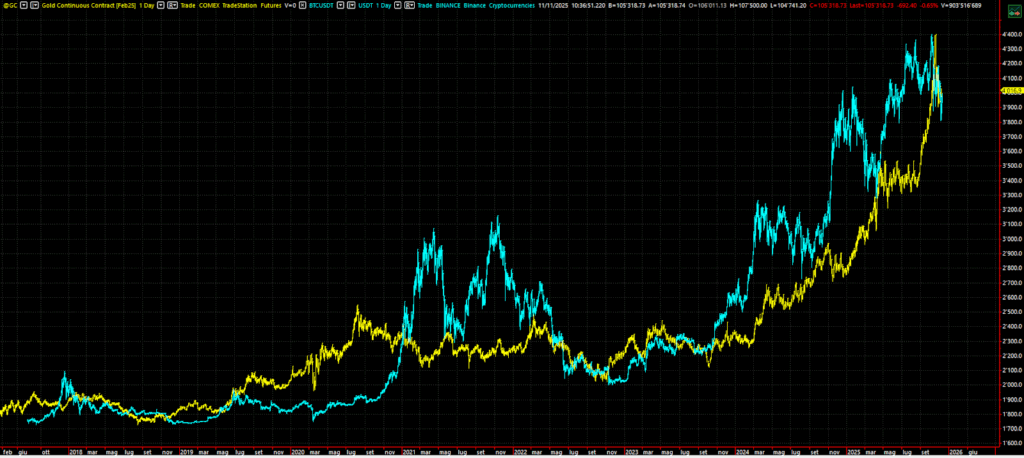
Figuur 2 – Prijsverandering van Bitcoin en Goud vergeleken
Het is dan ook niet verwonderlijk dat veel empirische analyses Bitcoin eerder kwalificeren als een diversificator dan als een veilige haven. De lage en vaak instabiele correlatie met aandelen, obligaties en zelfs goud kan diversificatievoordelen bieden binnen een goed opgebouwd portfolio, maar deze eigenschap komt niet overeen met de klassieke functie van veilige haven die het edelmetaal vervult. In verschillende bijdragen blijkt Bitcoin alleen in specifieke contexten een rol als dekking te kunnen aannemen, terwijl goud een meer gevestigde capaciteit behoudt om de effecten van systemische crises te verzachten, zij het zonder een perfecte bescherming te bieden.
Bitcoin en goud in portefeuille: vervangend of complementair?
Het thema wordt nog duidelijker wanneer men het effect onderzoekt van de opname van Bitcoin en goud in een beleggingsportefeuille. De modellen voor assetallocatie die beide assetklassen integreren, tonen aan dat de introductie van Bitcoin niet gelijkstaat aan een eenvoudige vervanging van een deel van goud door zijn vermeende digitale equivalent. De toevoeging van BTC heeft eerder de neiging om de algehele volatiliteit van de portefeuille te verhogen en tegelijkertijd het potentiële risico-rendementsprofiel te wijzigen.
Goud blijft de rol vervullen van een defensief onderdeel, nuttig om verliezen te verminderen tijdens periodes van sterke stress op de aandelenmarkten. Bitcoin daarentegen fungeert als een satellietelement met een hoger risico, dat kan bijdragen aan het verhogen van de verwachte rendementen, maar de investeerder blootstelt aan meer uitgesproken waardeschommelingen. In dit perspectief blijken de twee instrumenten meer complementair dan vervangend te zijn.
De aantrekkingskracht van digitaal goud: succesvolle communicatie of echte strategie?
Ondanks dergelijke bewijzen blijft de digitale goud-narratief sterk geworteld. Dit hangt af van verschillende factoren. Enerzijds biedt de eenvoud van communicatie een duidelijk voordeel: het associëren van Bitcoin met goud maakt het mogelijk om een complex onderwerp uit te leggen aan een niet-specialistisch publiek door gebruik te maken van een vertrouwde en geruststellende vergelijking. Anderzijds bestaan er, hoewel niet perfect, structurele overeenkomsten. De geprogrammeerde schaarste van Bitcoin roept direct de beperkte beschikbaarheid van goud op, net zoals de extra-soevereine aard van beide het discours voedt over bescherming tegen een mogelijk overschot aan expansief monetair beleid.
Bovendien zijn er contexten, met name in landen die worden gekenmerkt door hoge inflatie of strenge kapitaalcontroles, waarin Bitcoin daadwerkelijk wordt gebruikt als een alternatief instrument voor waardeopslag en vermogensoverdracht buiten de traditionele circuits om.
Een ander element dat dit verhaal ondersteunt, betreft de langetermijnverwachtingen. Een deel van de financiële wereld gelooft dat, met de voortgang van institutionele adoptie, duidelijkere regelgeving en een verdere rijping van de markt, het gedrag van Bitcoin geleidelijk kan gaan lijken op dat van een gevestigde veilige haven, waardoor de omvang van speculatieve excessen wordt verminderd. In deze visie beschrijft de uitdrukking “digitaal goud” niet zozeer de huidige situatie, maar eerder de mogelijke uitkomst van een nog lopend evolutionair proces.
Conclusies: Bitcoin is geen goud… maar kan ernaast bestaan
In het licht van deze overwegingen lijkt de relatie tussen goud en Bitcoin complex en voortdurend in ontwikkeling. Op conceptueel niveau delen de twee activa enkele fundamentele kenmerken, gerelateerd aan schaarste en de afstand tot de logica van fiatgeld. Op empirisch niveau echter, wijzen de gegevens over correlaties, volatiliteit en gedrag tijdens crises op aanzienlijke verschillen. De definitie van Bitcoin als digitaal goud is daarom, in de huidige stand van zaken, meer een effectieve metafoor en een gok op de toekomst dan een getrouwe beschrijving van de waarneembare feiten.
Concluderend, het centrale punt is niet om deze narratief volledig te verwerpen of te omarmen, maar om de beperkingen en implicaties ervan te erkennen. Goud en Bitcoin kunnen in dezelfde portefeuille bestaan, maar vereisen verschillende gewichten, doelen en tijdshorizonten. Een bewuste beheersing houdt rekening met niet alleen de overeenkomsten die de krantenkoppen voeden, maar ook met de verschillen die uit de marktgegevens naar voren komen. Alleen op deze manier kan worden voorkomen dat een suggestief beeld, zoals dat van digitaal goud, verandert in een vervormend filter bij de beoordeling van de risico’s en kansen die verbonden zijn aan het eerste en meest bekende van de cryptografische activa.
Tot de volgende keer en succesvol handelen!
Andrea Unger