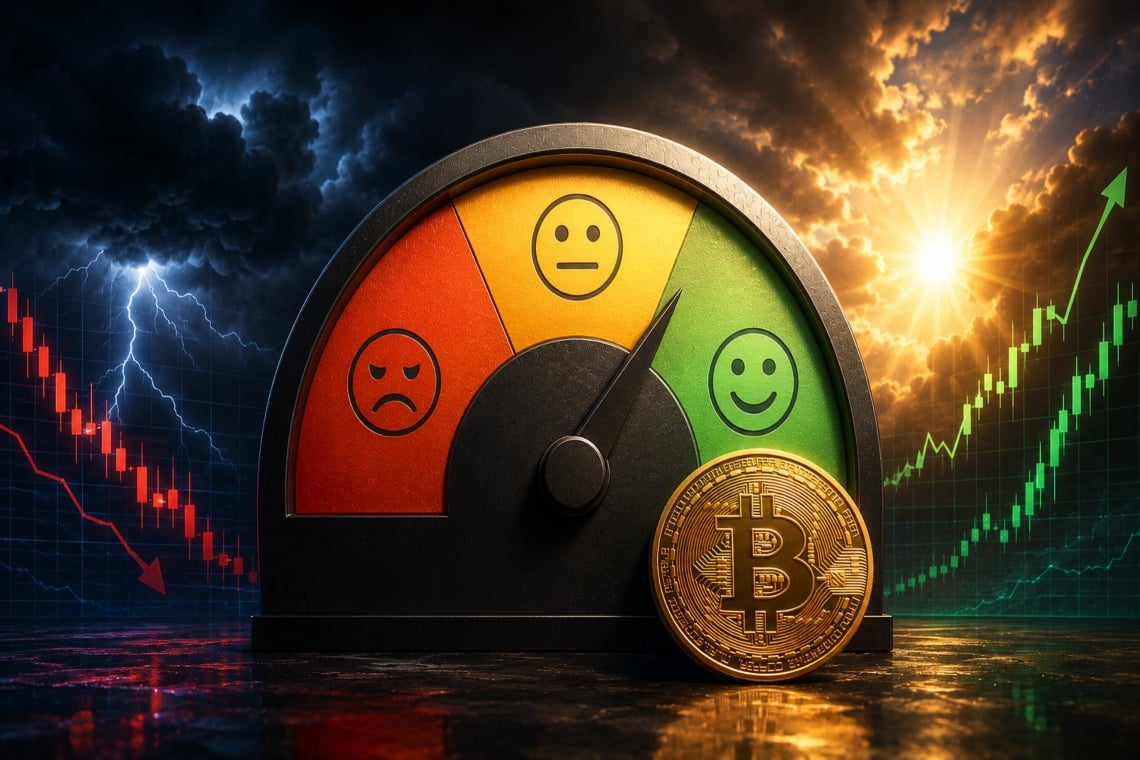
De zogenaamde Fear & Greed Index dient om een idee te krijgen van het sentiment op de Bitcoin-markt.
Hij wordt vaak gebruikt om te begrijpen wat op een bepaald moment vooral de houding van retailbeleggers ten opzichte van de cryptomarkt is, maar soms levert hij tegenstrijdige gegevens op.
De huidige situatie lijkt precies een van die momenten te zijn waarop de gegevens van de Fear & Greed Index in tegenspraak lijken te zijn met de realiteit.
Inhoudsopgave
De twee Fear & Greed Indexen
Allereerst moet worden gezegd dat er voor Bitcoin minstens twee Fear & Greed Indexen bestaan.
Eigenlijk bestaat er ook een, veel “ouder”, gecreëerd in 2012 door het toenmalige CNNMoney (nu CNN Business), die diende om het sentiment op de aandelenmarkt te monitoren.
In dit geval analyseren we echter specifiek alleen de Fear & Greed Index van de Bitcoin-markt, die echter ook wordt gebruikt als een soort thermometer voor de gehele cryptomarkt.
De oorspronkelijke Fear & Greed Index voor Bitcoin is die van Alternative, gecreëerd in 2018, midden in de crypto-bearmarkt.
Het gaat om een historische index die echter de neiging heeft bijzonder volatiel te zijn. Het is waar dat het retail-sentiment op de Bitcoin-markt volatiel is, maar aangezien retail inmiddels niet langer de belangrijkste spelers op deze markt zijn, kan die volatiliteit soms misleidend zijn.
In 2023 is er een andere, soortgelijke index gecreëerd door CoinMarketCap. Deze laatste blijkt iets minder volatiel te zijn, en dus misschien iets nuttiger voor analyses.
De tegenstrijdige gegevens
De Fear & Greed Index is een dagelijkse waarde die wordt berekend na de sluiting van de dag. Daarom heeft de vandaag gepubliceerde waarde in werkelijkheid betrekking op gisteren, terwijl die van vandaag pas morgen zal worden gepubliceerd.
Bij Alternative is de waarde van vandaag 47, terwijl die gisteren 46 was.
Bij CMC daarentegen staat hij vandaag op 50, net als gisteren.
Het belangrijkste verschil is echter dat van de gegevens van maandag (met betrekking tot zondag), toen hij bij Alternative op 40 stond, terwijl hij bij CMC op 47 stond.
Het punt is dat deze gegevens van Alternative een licht negatief sentiment meten, bijna aan het begin van de angstzone, terwijl die van CMC een volledig neutraal sentiment meten.
Wie heeft er gelijk?
Als we de prijsontwikkeling analyseren, lijkt CMC gelijk te hebben, omdat er al meerdere dagen geen angst meer op de Bitcoin-markt te zien is.
Volgens de Fear & Greed Index van CMC is het namelijk sinds net voor half april dat de angst van de Bitcoin-markt is verdwenen, terwijl die volgens die van Alternative er op 30 april nog was.
Dit verschil is waarschijnlijk te wijten aan het feit dat de door Alternative berekende index een minder geavanceerd, en dus volatieler algoritme gebruikt, terwijl die van CMC een complexer algoritme gebruikt dat de excessen afzwakt.
Het echte marktsentiment
Eigenlijk, als we zowel de prijsontwikkeling van Bitcoin als bijvoorbeeld die van Ethereum bekijken, is wat men waarneemt een wijdverspreid positief sentiment, zij het slechts licht aanwezig.
Het probleem is dat men het sentiment van retail zou moeten onderscheiden van dat van de whales, omdat retail zeker in de meerderheid is en dus onvermijdelijk zwaar weegt in de berekening van deze index, maar deze markten worden inmiddels vooral gemaakt door het kapitaal dat door de whales wordt bewogen.
Institutionele whales gebruiken bovendien helemaal geen sentiment om hun investerings- of handelsstrategieën uit te werken, dus de Fear & Greed Index van Bitcoin is tegenwoordig een gegeven dat met de nodige voorzichtigheid moet worden geïnterpreteerd.
In momenten als deze, waarin er zeer weinig retailbeleggers actief zijn op de cryptomarkt met belangrijke kapitalen, is het niet bijzonder interessant om hun marktsentiment te analyseren.
Aan de andere kant hebben de institutionele whales, die deze markt in deze periode domineren, geen echt sentiment en redeneren zij niet op deze manier.
Het nut van de discrepantie
Er kan echter een zeker nut zijn in het analyseren van dergelijke discrepanties.
In het bijzonder, wanneer de door institutionele whales gedomineerde markt een ander sentiment lijkt te hebben dan dat van retail, kan het zijn dat er iets aan de hand is.
Het punt is dat institutionele whales vooral kopen wanneer er angst is, omdat dit ervoor zorgt dat de prijzen laag zijn. Retail daarentegen verkoopt doorgaans bij angst, en dat is precies wat de whales nodig hebben om tegen lage prijzen te kunnen kopen.
Omgekeerd, wanneer er euforie (of hebzucht) is, beginnen retailbeleggers te kopen, waarbij de whales daarvan profiteren om tegen hoge prijzen te verkopen.
Daarom, als op een bepaald moment het retail-sentiment negatief is, maar de whales kopen, zou dat kunnen betekenen dat de prijzen laag genoeg zijn om interessant te zijn voor aankopen, terwijl omgekeerd, wanneer het sentiment van retail positief is, als de whales verkopen dit in plaats daarvan zou kunnen betekenen dat de prijzen hoog genoeg zijn om interessant te zijn om de eerder gedane aankopen te verzilveren.
Bijvoorbeeld, het feit dat het huidige sentiment van retail neutraal of licht negatief is, zou nuttig kunnen blijken als zou blijken dat de whales aan het kopen zijn.