In Italië is er een specifieke wet op cryptocurrencies die twee jaar geleden van kracht is geworden, maar sommige punten zijn nog steeds niet helemaal duidelijk. Een van deze punten betrof de berekening van de belastingen op crypto-betalingen, omdat de wet dit niet op een expliciete, duidelijke en begrijpelijke manier specificeerde.
Dit punt is gisteren verduidelijkt door de Italiaanse regering zelf, met een officieel antwoord op een vraag van de geachte Giulio Centemero.
Inhoudsopgave
De belastingen op meerwaarden uit crypto-betalingen in Italië
De kwesties waren eigenlijk twee, hoewel de conclusies waartoe de regering is gekomen, eerlijk gezegd vrij duidelijk konden worden afgeleid door iedereen die de verschillende Italiaanse wetten samenvoegde.
De eerste betrof de eventuele belastingheffing op crypto-betalingen, zelfs bij afwezigheid van meerwaarden.
De tweede daarentegen betrof de belasting op eventuele meerwaarden voortvloeiend uit crypto-betalingen.
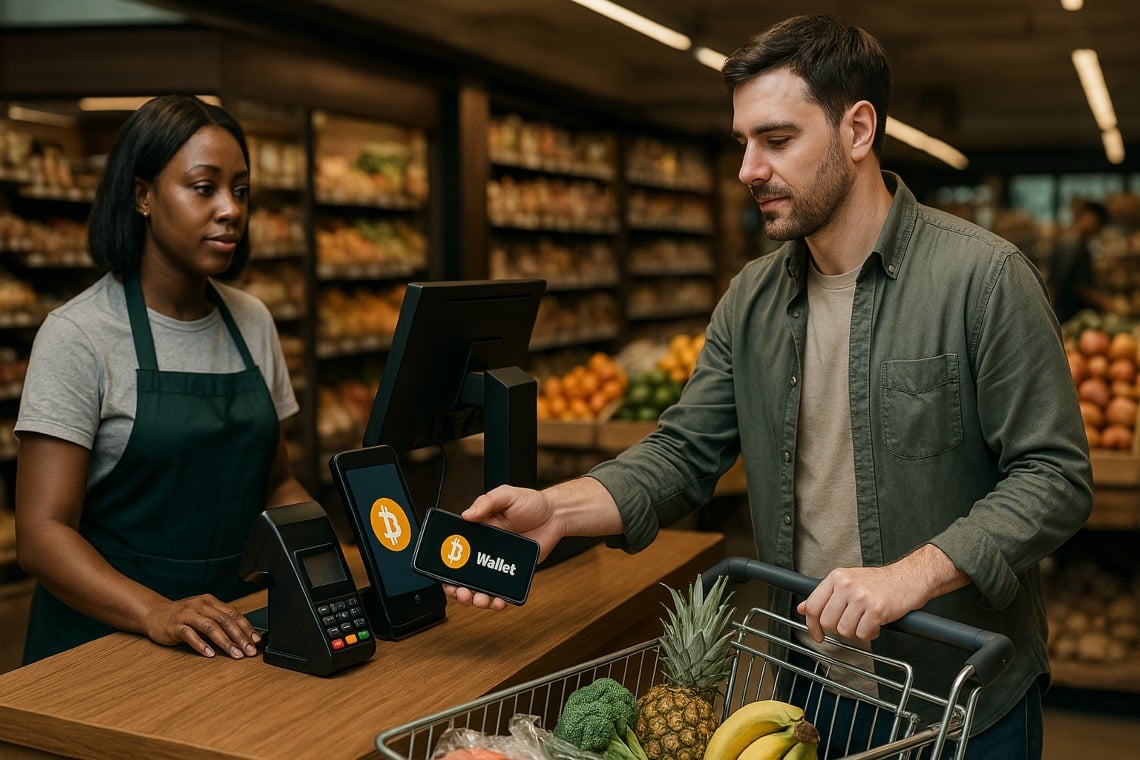
In beide gevallen heeft de regering bevestigd wat eigenlijk al bekend was: in Italië wordt geen belasting geheven op betalingen in cryptovaluta op zich, maar alleen op eventuele meerwaarden die kunnen ontstaan wanneer een betaling in cryptovaluta wordt gedaan.
De regering schrijft:
“De eenvoudige aankoop van goederen en diensten met behulp van cryptocurrency, waarbij geen winst wordt gerealiseerd, zou niet onder een belastbaar feit vallen”.
De meerwaarden op crypto betalingen
De belangrijkste kwestie in dit geval is dus alleen die met betrekking tot de eventuele realizzazione di plusvalenze.
Het antwoord van de regering verwijst naar de crypto-wet goedgekeurd in Italië eind 2022 en van kracht geworden in 2023, volgens welke in het geval van ruil van crypto-activa met andere goederen het verschil tussen de ontvangen vergoeding en de fiscale waarde bijdraagt aan de vorming van het inkomen.
Met andere woorden, dit betekent dat wanneer men cryptocurrencies gebruikt om de aankoop van een goed te betalen, en er dus sprake is van een ruil van crypto-activa met andere goederen, het evenement fiscaal relevant is.
Aangezien het fiscaal relevant is, zijn eventuele gerealiseerde meerwaarden belastbaar, specifiek tegen 26%, maar vanaf 1 januari 2026 zal dit worden verhoogd naar 33%.
Om de meerwaarden te berekenen in het geval van het gebruik van crypto voor het betalen van de aankoop van goederen en diensten, moet men de aankoopprijs van de crypto aftrekken van de waarde in euro van de aangekochte goederen, oftewel de winst berekenen, uitgaande van het concept dat het ontvangen van goederen of diensten door te betalen in cryptovaluta een fiscaal relevant evenement is.
Derhalve, als de waarde in euro van de aangekochte goederen gelijk is aan of lager is dan de aankoopkosten van de crypto die voor de betaling zijn gebruikt, worden er geen meerwaarden gerealiseerd en is er dus geen belasting verschuldigd.
De fiscaal relevante gebeurtenissen
Op te merken is echter dat de Italiaanse wet specificeert dat de uitwisselingen tussen cryptocurrencies die gelijke kenmerken en functies hebben, fiscaal niet relevant zijn.
Daarom, als men een cryptocurrency gebruikt, zoals bijvoorbeeld Bitcoin, om een andere vergelijkbare cryptocurrency te kopen, zoals bijvoorbeeld Ethereum, wordt het evenement niet als fiscaal relevant beschouwd door de Italiaanse wet. Dit betekent dat eventuele meerwaarden niet worden belast.
Als men in plaats daarvan een cryptocurrency verkoopt, zoals Bitcoin, Ethereum, of soortgelijke, om stablecoin in fiat te innen, zoals bijvoorbeeld USDC, treedt de belasting op eventuele gerealiseerde meerwaarden in werking. Dit criterium is ook van toepassing op de aankoop van goederen of diensten met betaling in crypto.
Het probleem ligt in het feit dat als men cryptocurrencies zoals Bitcoin of Ethereum gebruikt om goederen en diensten te kopen, de aankoopkosten die moeten worden afgetrokken van de waarde van de gekochte goederen voor de berekening van eventuele meerwaarden moeten worden herleid tot het eerste moment waarop men cryptocurrencies heeft gekocht door te betalen met activa die verschillende kenmerken en functies hebben.
Dit brengt aanzienlijke moeilijkheden met zich mee bij het berekenen van eventuele meerwaarden als er veel transacties zijn uitgevoerd.
Bijvoorbeeld, als je een goed of dienst betaalt in DAI, dat niet wordt beschouwd als een stablecoin maar als een asset-referenced token met kenmerken die vergelijkbaar zijn met cryptocurrencies, wordt de berekening van eventuele meerwaarden ingewikkelder als de DAI niet zijn gekocht met fiatvaluta of stablecoin, maar bijvoorbeeld via een verkoop van ETH. En als de eerdere aankoop van ETH was gedaan met een betaling in BTC, wordt het nog ingewikkelder.
In dit specifieke geval zou men moeten teruggaan naar de eerste aankoop van cryptocurrencies gedaan in fiat of stablecoin, of andere activa met verschillende kenmerken en functies in vergelijking met deze cryptocurrencies, en alle berekeningen maken. Het blijkt zo ingewikkeld te zijn dat in deze gevallen sterk wordt aangeraden om de speciale software te gebruiken die voor dit soort operaties is ontworpen.
Al dit alles bevordert in feite de verkoop van cryptovaluta in stablecoin, voordat men overgaat tot de aankoop van goederen of diensten betaald in crypto, omdat op deze manier de berekeningen van de software worden vereenvoudigd.