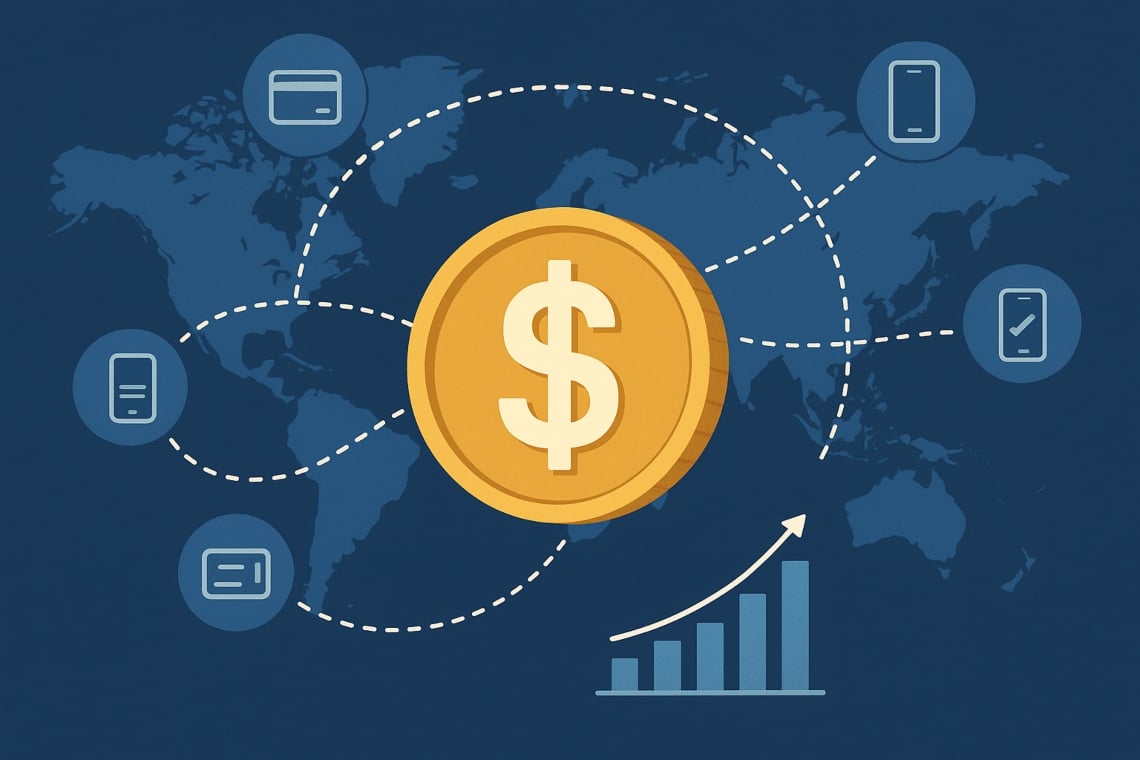
Recente gegevens geven aan dat, in de afgelopen 12 maanden, meer dan $5 biljoen aan “organische” transacties in stablecoin zijn begonnen de kosten, snelheid en infrastructuren van wereldwijde betalingen te veranderen.
Op basis van analyses van Google Cloud en on‑chain datasets zoals Artemis, zou de bruto stroom – inclusief convertibiliteit en arbitrage – tot $30 biljoen kunnen bereiken.
Deze schattingen zijn consistent met observaties gepubliceerd door internationale instellingen en studies over de kosten van overmakingen, nuttig voor het contextualiseren van de macrofinanciële impact BIS – Jaarverslag 2023 en met de gegevens over de kosten van overmakingen verzameld door de Wereldbank – Remittance Prices Worldwide.
Volgens de gegevens verzameld door sectoranalisten en geverifieerde on‑chain rapportages, is het “organische” volume geconcentreerd in specifieke corridors (Zuidoost-Azië, Latijns-Amerika, West-Afrika).
In twee Europese pilotprojecten gevolgd in 2024, zijn de gemiddelde afwikkelingstijden gedaald tot onder de 5 minuten en zijn de totale kosten tot 70% verminderd in vergelijking met traditionele kanalen; de gegevens en observaties zijn bijgewerkt tot augustus 2025.
Methodebeschrijving: met “organisch volume” worden overdrachten bedoeld die niet kunnen worden toegeschreven aan arbitrage-/bridgingcycli tussen exchange of smart contract. De schattingen hebben betrekking op de laatste 12 maanden. Er moet worden opgemerkt dat de vergelijkbaarheid tussen providers kan variëren.
Inhoudsopgave
De schaal van het fenomeen: sleutelcijfers en trends
- Dollarizzazione on‑chain: het aanbod van stablecoin gekoppeld aan de dollar vertegenwoordigt een aanzienlijk deel (ongeveer 1%) van de Amerikaanse M2, die volgens marktinschattingen en openbare trackers (bijv. DeFiLlama) rond de $20-22 biljoen ligt. Een interessant aspect is de veerkracht van het aanbod in tijden van volatiliteit.
- Adoptie: miljoenen actieve wallets, met een groei van cross-border stromen zowel in gebieden met lage bankdekking als onder digitale merchants. Het gebruik is niet homogeen, maar de trend lijkt zich te hebben gevestigd. Voor meer informatie over de definitie van stablecoin en gebruikscases, zie onze interne gids Definitie: Stablecoin.
- Efficiëntie: afwikkelingstijden verkort van dagen/uren naar minuten/seconden en een significante vermindering van de kosten in specifieke corridors. In sommige gevallen is de sprong voorwaarts vooral operationeel.
Als gevolg daarvan worden stablecoins erkend als geloofwaardige opties voor overmakingen, wereldwijde B2B-betalingen, transacties in de creator economy en het beheer van digitale schatkist. Het moet gezegd worden dat de daadwerkelijke penetratie afhangt van lokale infrastructuren en toegepaste regels.
Hoe stablecoin grensoverschrijdende betalingen versnellen
Stablecoin maken directe overdrachten wallet‑to‑wallet mogelijk op gedistribueerde registers, waardoor de noodzaak van lange ketens van corresponderende banken wordt verminderd en stappen, tijd en kosten worden bespaard. Dit resulteert in een meer lineair model, dat vaak beter voorspelbaar is.
- Tokenizzazione van de referentievaluta (bijv. USD) ondersteund door gescheiden reserves en terugbetalingsregels.
- Overdracht via openbare of permissioned blockchains, die snelheid en technische traceerbaarheid garanderen.
- Regeling bijna onmiddellijk, met de mogelijkheid van programmeerbaarheid (bijvoorbeeld in DvP-modellen of voorwaardelijke betalingen).
- Conversie naar lokale valuta via gereguleerde on‑/off‑ramp of agentennetwerken.
Snelle gebruikscase: overmakingen
Beschouwen we de verzending van 200 € van Europa naar Zuidoost-Azië:
- Traditionele kanalen: de gemiddelde wereldwijde kosten liggen rond de 6% en de overdrachtstijden zijn 1–3 dagen, zoals aangegeven door de World Bank – Remittance Prices Worldwide. Bijkomende kosten kunnen in sommige corridors worden toegevoegd.
- Stablecoin: de on-chain kosten liggen meestal onder de $0,50 op netwerken met lage congestie, met afwikkelingen in enkele minuten. Er moet echter rekening mee worden gehouden dat de wissel naar fiat en de on-/off-ramp operaties 0,5% tot 2,0% kunnen toevoegen, afhankelijk van de corridor en de lokale liquiditeit.
In de duurste en minst bediende corridors kan de impact op de totale kosten en de toegangstijd tot contant geld bijzonder relevant worden. In de praktijk valt het verschil vooral op wanneer het alternatief traag of gefragmenteerd is.
Historisch perspectief: van het tijdperk van privé-bankbiljetten tot de tokens van vandaag
Net als de privébankbiljetten van de 18e en 19e eeuw, combineren stablecoins draagbaarheid en de belofte van inwisselbaarheid.
Als in het verleden het vertrouwen gebaseerd was op de reputatie en de reserves van de uitgevers, verschuift de focus vandaag naar de transparantie van de reserves, de compliancecontroles en de veerkracht van de betalingsinfrastructuren. In deze overgang fungeert technologie als een faciliterende factor, maar vertrouwen blijft centraal staan.
Risico’s en regels: het punt in Europa met MiCA
In het Europese regelgevingskader wordt de verordening MiCA – momenteel in de implementatiefase – geïntegreerd met de technische standaarden voorgesteld door EBA en ESMA, met als doel innovatie en financiële stabiliteit in balans te brengen.
Het regelgevingsspel, moet gezegd worden, is nog in ontwikkeling. Voor een bijgewerkte tijdlijn van de implementatie, raadpleeg onze interne pagina Timeline MiCA en de officiële documenten van de genoemde autoriteiten.
Wat verandert er met MiCA (in het kort)
- Autorisatie van emittenten en definitie van governancevereisten.
- Gescheiden reserves en criteria voor kwaliteit en liquiditeit, met de verplichting van 1:1 terugkooprechten voor de gebruikers van e‑money token (EMT).
- Transparantie versterkt door middel van periodieke rapporten en audits van de reserves.
- Limieten en versterkt toezicht voor tokens die als “significant” worden beschouwd.
- Compliance AML/CFT gecoördineerd met de Travel Rule van de FATF.
Er moet echter nog worden gedefinieerd hoe de klant wordt beschermd in geval van default van de emittenten, de prudentiële behandeling voor banken die stablecoin blootstellen en de harmonisatie met het Europese systeem voor instantbetalingen. Dit zijn aspecten die de adoptie zullen beïnvloeden.
Infrastructuur: van het “universele grootboek” naar interoperabiliteitsstandaarden
Om de fragmentatie tussen protocollen te overwinnen, ontstaan gedeelde architecturen en interoperabele ledger. De Bank voor Internationale Betalingen heeft het concept van een unified ledger geïllustreerd, terwijl de private sector oplossingen voorstelt zoals de Google Cloud Universal Ledger – een technisch voorstel waarvan bevestigingen worden afgewacht.
Geverifieerde kenmerken in enterprise-optiek omvatten:
- Geünificeerde API’s voor meerdere valuta’s en activa, met integratie in wallet en bestaande systemen.
- Schaalbaarheid en programmeerbaarheid voor complexe gebruikssituaties zoals DvP, escrow en voorwaardelijke betalingen.
- Conformiteitscontroles en audit trail om aan regelgevende vereisten te voldoen.
De op standaarden gebaseerde interoperabiliteit, zoals ISO 20022, kan betalingen 24/7 in meerdere valuta’s mogelijk maken, waardoor de afhankelijkheid van risicovolle bruggen (bridges) wordt verminderd. In perspectief is het een cruciaal onderdeel voor de schaalbaarheid.
Operationele voordelen: overdrachten tussen wallets en kostenreductie
- Onmiddellijke liquiditeit en afwikkeling in realtime.
- Lage kosten die micropayments en overmakingen in tal van corridors concurrerend maken.
- Automatisering van de liquidaties via smart contract en vermindering van reconciliatiefouten.
Samengevat, de betalingen verschuiven van geconsolideerde en ondoorzichtige stromen naar granulaire, programmeerbare en verifieerbare settlement-operaties. Het is geen onmiddellijke overgang, maar de richting lijkt duidelijk.
Effecten op het banksysteem: risico van disintermediatie en responshefbomen
Als de reserves zich concentreren bij stablecoin-uitgevers en netwerken buiten het banksysteem, kan het financiële systeem een erosie van de depositi en een verzwakking van de kredietcapaciteit waarnemen. Mogelijke tegenmaatregelen zijn:
- Gebruik van gescheiden rekeningen bij banken of centrale banken voor de reserves van de emittenten.
- Integratie tussen gereguleerde stablecoins, directe betalingen en, in de toekomst, wCBDC voor groothandelafwikkelingen.
- Partnerschap tussen banken en fintech om conforme on‑/off‑ramp diensten en on‑chain treasury oplossingen aan te bieden.
Het meest waarschijnlijke resultaat is een coëxistentie tussen de traditionele banksystemen en de nieuwe digitale oplossingen, meer dan een totale vervanging. In sommige markten is het hybride model al zichtbaar.
Markten en kapitaal: van elektronische handel tot atomaire afwikkeling
De convergentie tussen tokenized assets en stablecoin maakt de realisatie van PvP/DvP-modellen met atomische afwikkeling mogelijk, die het tegenpartijrisico verminderen en kapitaal vrijmaken.
Experimenten uitgevoerd door banken en regelgevers, zoals gedocumenteerd in verschillende pilotprojecten bekendgemaakt door de BIS, wijzen op kleinere spreads en een grotere marktparticipatie dankzij kortere settlementtijden en minder onzekerheden. Er zijn echter technische uitdagingen met betrekking tot schaalbaarheid.
Hoe de technische fragmentatie te overwinnen
- Interoperabiliteit via berichtstandaarden en chain-abstraction, essentieel voor multi-chain orkestratie.
- AML-controles op protocolniveau en screening tools voor on-chain activa.
- Gedeeld bestuur tussen banken, emittenten en marktinfrastructuren, om de veerkracht van het systeem te waarborgen.
Heet hangijzer voor het debat
- Depositi vs. stablecoin: in hoeverre kan de adoptie van stablecoin de basis van bankdeposito’s eroderen, vooral in stressvolle periodes?
- Concurrentie: zullen de gereguleerde EMT de standaard worden voor de internationale B2B of blijven ze een niche voor de retail?
- Harmonisatie: Zullen MiCA, de Travel Rule en de andere mondiale standaarden echt het regelgevingsverschil tussen jurisdicties kunnen elimineren?
Box – Wat ontbreekt in de gegevens
- Definitie niet uniform van “volume organico” tussen de verschillende providers.
- Dubbele telling potentieel in overdrachten via bridging en intra‑exchange.
- On‑chain vs. off‑chain: talrijke regelingen vinden plaats in gesloten systemen en zijn niet openbaar zichtbaar.
- Actieve wallets: de cijfers kunnen overdreven zijn door automatische scripts en meerdere adressen die aan een enkele gebruiker zijn gekoppeld.
- Lokale liquiditeit en effectieve kosten voor conversie naar opkomende valuta’s, die aanzienlijk kunnen variëren van de ene corridor naar de andere.
Multimediasuggesties voor het CMS
- Infografica: visuele weergave van de stroom van $5T, met segmentatie per blockchain, retail/B2B-gebruik en belangrijkste cross-border corridors.
- Tabel: vergelijking tussen organische on‑chain en totale bruto volume, met methodologische notities en bronnen (Google Cloud, Artemis).
- MiCA-tijdlijn: belangrijkste stappen van de implementatie, met links naar bijgewerkte pagina’s van EBA en ESMA.
Conclusie
De stablecoin zijn de grensoverschrijdende betalingen aan het revolutioneren, door de kosten in specifieke corridors te verlagen en efficiëntere afwikkelingsmodellen te introduceren.
Het toekomstige traject zal afhangen van drie essentiële factoren: duidelijke regels (met MiCA in de implementatiefase en mondiale standaarden in ontwikkeling), interoperabele infrastructuren en transparante metingen van de stromen.
De komende maanden zullen cruciaal zijn om het evenwicht te bepalen tussen innovatieve drang en vereisten voor financiële stabiliteit. Uiteindelijk zullen de geloofwaardigheid van de emittenten en de regelgevende afstemming het verschil maken. Voor gerelateerde inzichten op onze site, zie de sectie Stablecoin en de praktische gids voor overmakingsdiensten.